Wekerle Plusz: mit tudunk az Otthon Start utódjáról – 3 és 5 százalék, 41 éves korhatár, lakástakarék és felújítási hitel
Mi változik az Otthon Starthoz képest, kire vonatkozik, mennyivel nő a törlesztő egy 40 milliós hitelnél, mi lesz a lakástakarékkal és a felújítási programmal – és mely kérdésekre nincs még válasz. Forrásokkal, előrejelzés nélkül.
Magyar Péter miniszterelnök 2026. október 19-én a parlamentben bejelentette, hogy 2027-től a Wekerle Plusz program váltja az Otthon Startot. A csomag három részből áll: első lakáshoz kötött kedvezményes hitel, újra induló állami lakástakarék-támogatás és energetikai felújítási program. Ez a cikk összegyűjti, mi ismert eddig, és mi nem. A végleges szabályok rendeletben jelennek majd meg.
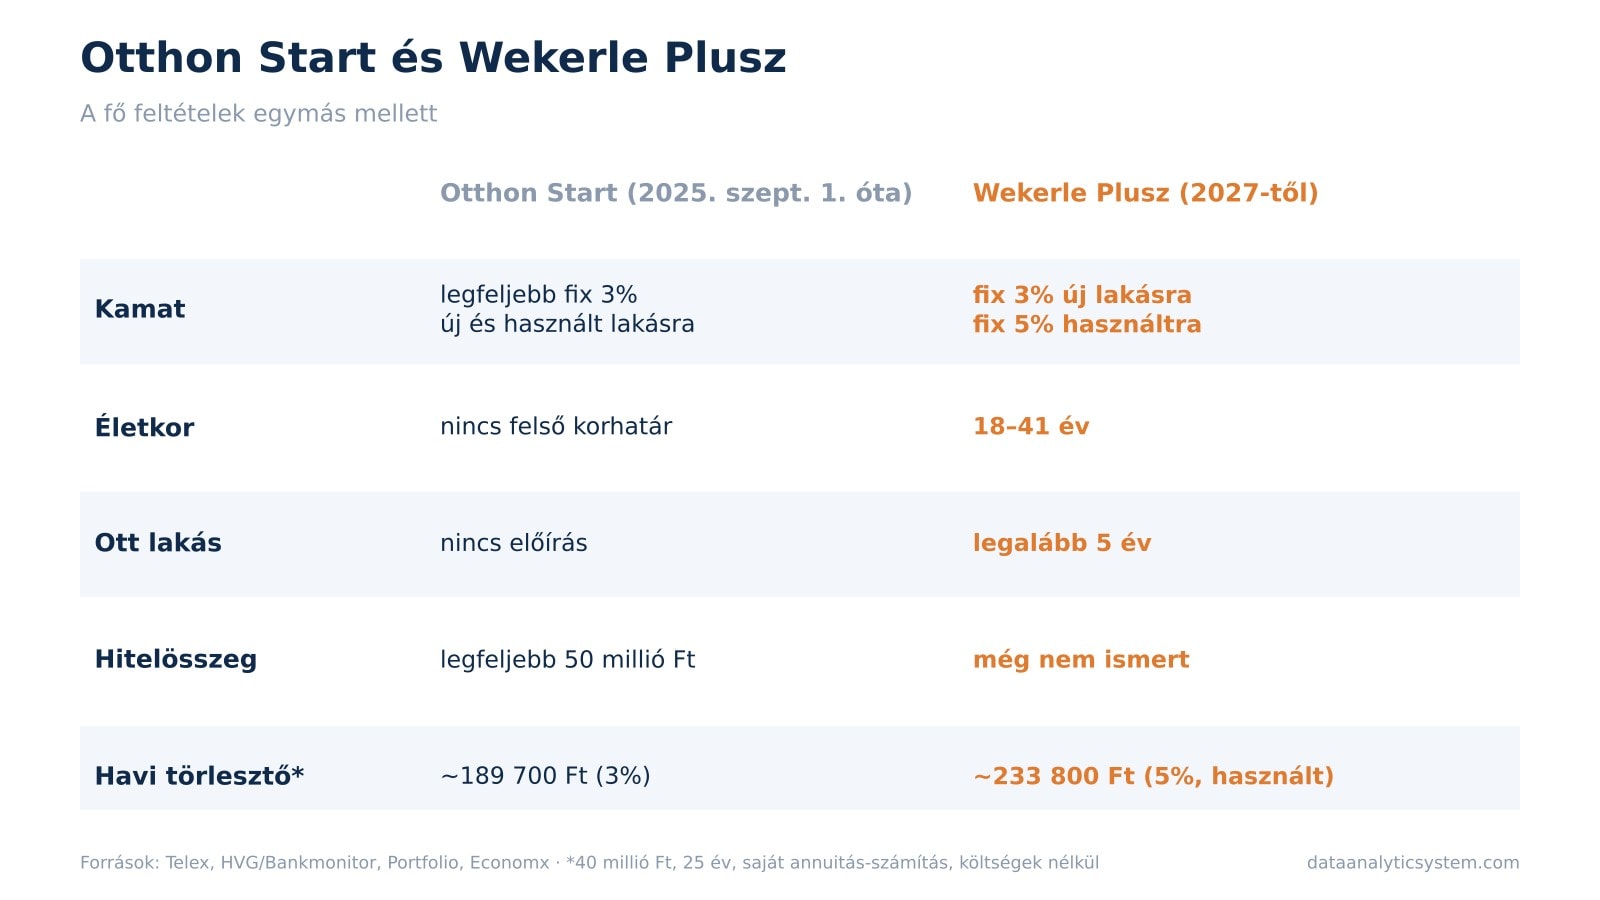
| Adatlap | Otthon Start (2025. szept. 1. óta) | Wekerle Plusz (2027-től) |
|---|---|---|
| Kamat | legfeljebb fix 3%, új és használt lakásra | fix 3% új lakásra, fix 5% használtra |
| Életkor | nincs felső korhatár | 18–41 év |
| Ott lakás | nincs előírás | legalább 5 év |
| Más ingatlan | legfeljebb egy, 50%-os vagy nagyobb tulajdonrész | szigorúbb, házastársra is vonatkozik |
| Hitelösszeg | legfeljebb 50 millió Ft | még nem ismert |
Források: Telex, HVG / Bankmonitor, Portfolio.
Mi a lényeges különbség
Az Otthon Start egységesen legfeljebb 3%-os fix kamatot adott új és használt lakásra is. A Wekerle Plusz ezt kettéválasztja: új lakásra fix 3%, használtra fix 5%. A jogosultság is szűkül. A Telex összefoglalója szerint:
- az igénylő 18 és 41 év közötti;
- a megvett lakásba be kell költözni, és öt évig ott kell lakni;
- sem az igénylőnek, sem a házastársának nem lehet 50%-os vagy nagyobb tulajdonrésze más ingatlanban;
- a banki jutalékok jelentősen csökkennek;
- a már megkötött Otthon Start-szerződések érvényben maradnak.
Az ötéves ott lakás a Bankmonitor elemzése szerint kizárja a bérbeadási céllal vett lakásokat.
Mennyi a különbség havonta
Egy egyszerű annuitásos számítás a két kamatszintre: 40 millió forint, 25 év, fix kamat, havi törlesztés.
| Kamat | Havi törlesztő (kb.) | 300 hónap alatt összesen |
|---|---|---|
| 3% | 189 700 Ft | 56,9 millió Ft |
| 5% | 233 800 Ft | 70,2 millió Ft |
| Különbség | ~44 100 Ft | ~13,2 millió Ft |
A tábla a standard annuitásképlettel készült, költségek nélkül; nem banki ajánlat. Az Economx ugyanerre a példára kb. 44 ezer forintos havi és kb. 13 milliós teljes különbséget közöl.
A Portfolio egy hivatkozott elemzésre utalva 19–23%-os törlesztőemelkedést és azt írja, hogy a támogatott hitelre eddig jogosultak 35–50%-a eshet ki. A lap szerint a piaci hatás ennél kisebb lehet, mert az Otthon Start a nem támogatott jelzáloghiteleket is kiszorította.
Lakástakarék: visszatér az állami támogatás
A 2018-ban megszüntetett konstrukció helyett új lakástakarék jön. A Telex szerint aki öt vagy tíz évig rendszeresen takarékoskodik, vissza nem térítendő állami kiegészítést kap: az első öt évben 10%-ot, a hatodik évtől 20%-ot, a 3%-os banki kamat mellett. A régi rendszer évi 30%-ot adott, legfeljebb 72 000 forintig.
Energetikai felújítás, panellakásokra is
- Hitel: a fix 3%-os felújítási hitel felső határa 6 millióról 15 millió forintra nő.
- Vissza nem térítendő támogatás: a költség 30–50%-a, legfeljebb 7,5 millió forint, az ingatlan energetikai állapotától függően. Legalább 30%-os energiamegtakarítás kell.
- Kinek: országosan, életkortól, családi állapottól és gyermektől függetlenül. Kapitány István gazdasági miniszter szerint panellakásban élők is igényelhetik.
- Mire: szigetelés, nyílászárócsere, fűtéskorszerűsítés.
- Cél: évi 20 000 háztartás, kb. 40 milliárd forint támogatással.
A kínálati oldalon a Wekerle Sándor lakás- és kollégiumprogram 2027-ben 30 milliárd forint uniós forrással indul, a következő három évre 550 millió eurót terveznek.
Ami nem változik 2027-ben
A Telex szerint marad az új lakások 5%-os áfája, a babaváró hitel, a CSOK, a falusi CSOK és a rezsicsökkentés.
5 dolog, amit sokan nem tudnak
- A név egy miniszterelnöké. Wekerle Sándor volt Magyarország első polgári származású miniszterelnöke; róla kapta nevét a kispesti Wekerletelep is.
- Az időpont még nem ismert. A Bankmonitor nyolc nyitott kérdése közül az első: mikor zárul az Otthon Start, és a határidő az adásvételre, az igénylésre vagy a hitelszerződésre vonatkozik-e.
- Az árplafon szűk volt. Az MNB adatai szerint 2026 első negyedévében a budapesti új lakásoknak csak 14,2%-a fért bele az Otthon Start ár- és négyzetméterár-korlátjába.
- A bankok most a törvényi szint alatt is adnak. Egyes bankok 2,75–2,80%-os Otthon Start-kamatot és több százezres visszatérítést kínálnak; hogy ez marad-e, nyitott.
- Az élettársak helyzete kérdéses. A jelenlegi szabályok nem engedik az élettársak közös igénylését; az új rendszerben ez még nem eldöntött.
Összegzés
- 2027-től Wekerle Plusz: új lakásra 3%, használtra 5%, 18–41 év, 5 év ott lakás.
- 40 millió, 25 év: a két kamat közti különbség kb. 44 ezer Ft havonta.
- Visszatér a lakástakarék-támogatás (10%, a 6. évtől 20%), a felújítási hitel 15 millióra nő.
- Nyitott: kezdő dátum, hitelösszeg, futamidő, árplafon.
Kapcsolódó olvasnivaló: Otthon Start egy év után · Blog-archívum.
Oktatási tartalom. Nem pénzügyi és nem befektetési tanács; hiteldöntés előtt a bank hivatalos tájékoztatója és a megjelenő rendelet az irányadó. A Data Analytic Investments nem áll kapcsolatban a kormánnyal, a bankokkal és a hivatkozott portálokkal. Az „AI-illusztráció” jelölésű képek nem fényképek.
Continue on DAI
Explore Topics
Written by
Data Analytic Investments
Content creator and writer sharing insights and stories.