Wekerle+: 3 és 5 százalékos hitel, új lakástakarék és felújítási program – mit jelentett be a kormány október 27-én, számokban
50 millió forint, 25 év, 5 év kötelező bent lakás, 1,8 millió forint állami támogatás tíz év alatt, felújításnál 30–50% vissza nem térítendő rész. Mi biztos, mi pontosításra vár, és mit jelent a törlesztőben 2 százalékpont – forrásokkal, tanácsadás nélkül.
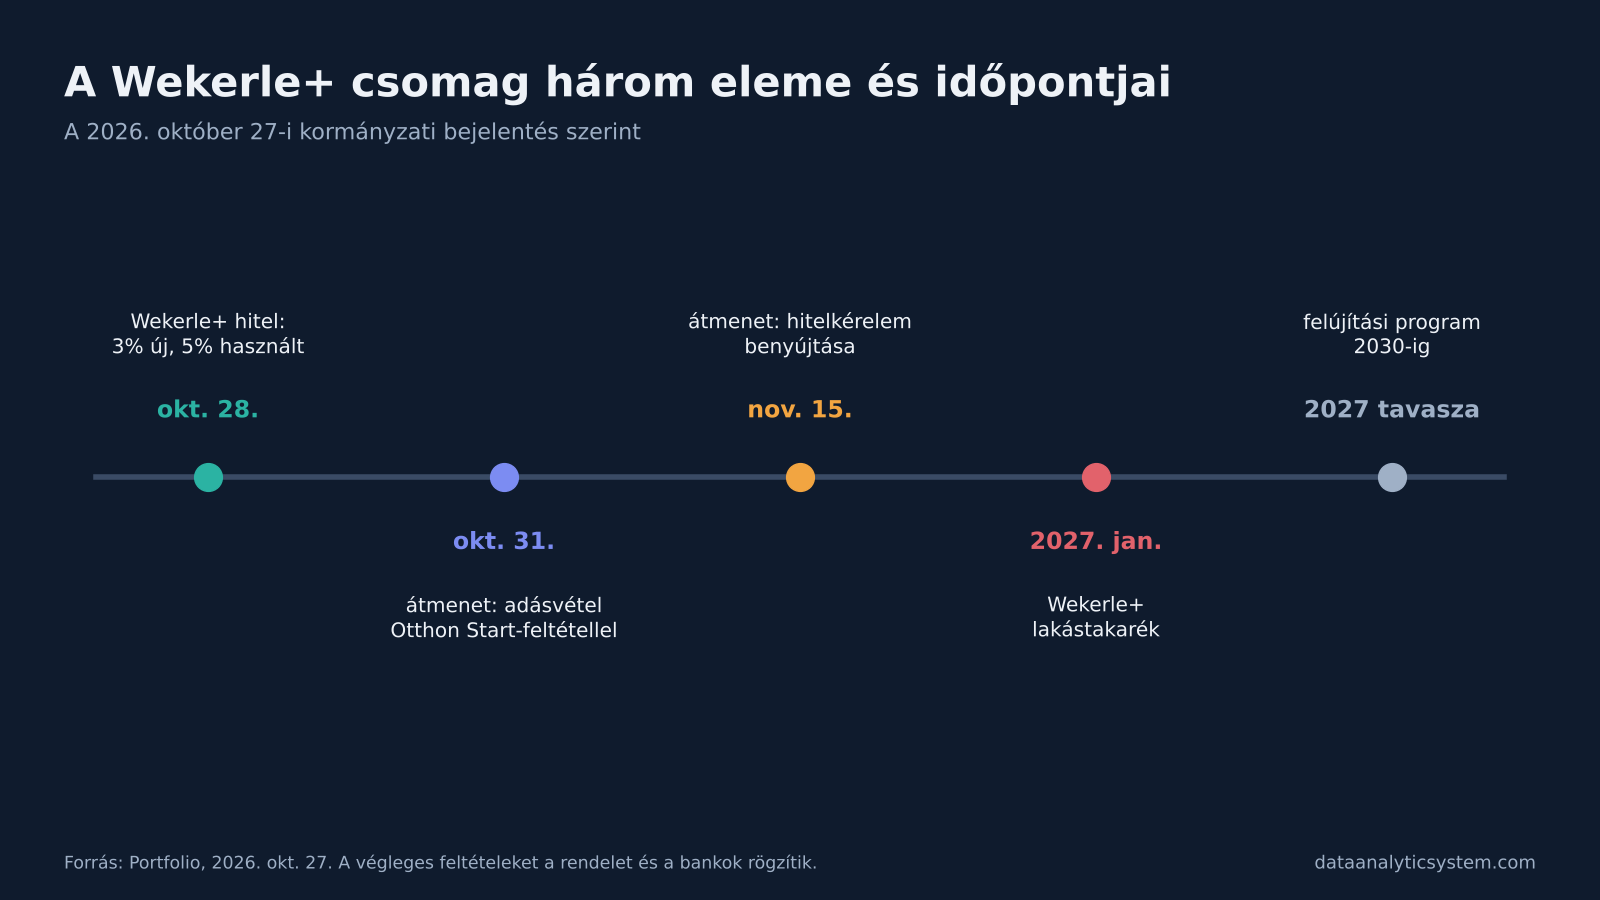
- október 27-én, kedden Magyar Péter miniszterelnök, Kapitány István gazdasági és energetikai miniszter és Kármán András pénzügyminiszter bejelentette a Wekerle+ program részleteit. A Portfolio élő tudósítása szerint a csomag három részből áll: lakásvásárlási és -építési hitel, lakástakarék, valamint energetikai felújítási program. Ez a cikk összefoglalja a bejelentett számokat, elmagyarázza a fogalmakat, és jelzi, mi vár még pontosításra. Nem tanácsadás: a végleges feltételeket a rendelet és a bankok közlése rögzíti.
| Adatlap | |
|---|---|
| Bejelentés | 2026. október 27. |
| Wekerle+ hitel indul | október 28., az Otthon Start helyett |
| Kamat | új lakásra fix 3%, használt lakásra fix 5% |
| Életkor | 18–45 év |
| Hitelösszeg, futamidő | legfeljebb 50 millió Ft, legfeljebb 25 év |
| Lakástakarék | 2027. januártól, 10 év alatt legfeljebb 1,8 millió Ft állami támogatás |
| Felújítási program | 2027 tavaszától, 2030-ig |
Forrás: Portfolio, okt. 27.
1. A Wekerle+ hitel
A Portfolio szerint a bejelentett feltételek:
- Kamat: új építésű lakásra 3%, használt lakásra 5%, mindkettő fix.
- Életkor: 18 és 45 év között. A korábbi sajtóanyagokban, például a Bankmonitor számításaiban még 41 éves felső határ szerepelt.
- Értékhatár: lakásnál 100 millió, családi háznál 150 millió forint, és legfeljebb 1,5 millió forint négyzetméterenként; 2028-tól indexálva.
- Tulajdon: kizáró ok a legalább 50%-os meglévő lakástulajdon; kivétel a 30 millió forint alatti ingatlan és a haszonélvezettel terhelt örökség.
- Kötöttség: öt évig kötelező bent lakni; a lakás nem adható bérbe, és nem lehet iroda.
- Nem feltétel: házasság és gyermekvállalás. Adóstársként szülő vagy testvér bevonható.
Az új építésű lakások áfája Kármán András szerint határozatlan ideig 5% marad.
Az átmeneti szabály
A bejelentés szerint aki már aláírta az adásvételi szerződést, még az Otthon Start feltételeivel igényelhet. Magyar Péter délutáni Facebook-bejegyzése a Portfolio szerint pontosított: adásvételi szerződést október 31-ig lehet kötni, a hitelkérelmet november 15-ig lehet benyújtani. A már megkötött Otthon Start-hitelek változatlanul érvényben maradnak.
Mit jelent 2 százalékpont a törlesztőben
A Bankmonitor számpéldája 30 millió forintos, 25 éves hitelre:
| Kamat | Havi törlesztő |
|---|---|
| 3% (új lakás) | 142 263 Ft |
| 5% (használt lakás) | 175 377 Ft |
A különbség havi 33 114 forint, a teljes futamidőre közel 10 millió forint. Ez szemléltető példa, nem banki konstrukció és nem személyre szabott számítás.
2. A Wekerle+ lakástakarék
A Portfolio szerint 2027 januárjától indul. Az állami támogatás az első öt évben a befizetés 10%-a, legfeljebb havi 10 000 forint, a második öt évben 20%, legfeljebb havi 20 000 forint. Havi 100 000 forintos befizetésnél ez évente 120 000, majd 240 000 forint, azaz tíz év alatt összesen 1,8 millió forint. A 2018-ban megszűnt régi konstrukció havi 20 000 forintos befizetést támogatott. A Portfolio példaszámítása szerint 3%-os betéti kamattal tíz év alatt akár 16 millió forint gyűlhet össze; ez a kamatfeltételezéstől függ.
3. A Wekerle+ felújítási program
A Portfolio szerint:
| Ingatlan | Hitel | Kamat |
|---|---|---|
| Családi ház | 15 millió Ft | fix 3% |
| Társasházi lakás | 5 millió Ft/lakás | 0%, 15–20 év |
| Panellakás | 4 millió Ft/lakás | 0% |
A vissza nem térítendő rész az épület energetikai besorolásától függ: A–C kategóriánál csak hitel jár, D–G-nél 30%, H–I-nél a hitel 50%-a írható le. Feltétel a legalább 30%-os primerenergia-megtakarítás. Az önerő családi háznál legfeljebb 500 000, lakásonként 200 000 forint. A keret 2030-ig 633 milliárd forint, főként uniós kohéziós forrásból; a forrás egy másik helyen 600 milliárdot ír. A cél évente legalább 30 000 lakás felújítása. Az indulás a családi házaknál a forrás egyik részén február, másikon március 2027; társasházaknál március.
5 dolog, amit sokan nem tudnak
- A „primer energia” nem a villanyszámla. A teljes energiafelhasználást méri az előállítástól; a felújításnak ezt kell legalább 30%-kal csökkentenie.
- A rosszabb besorolás több támogatást hoz. H–I kategóriánál a hitel fele írható le.
- Társasháznál törvénymódosítás is kell. A Portfolio szerint a társasházi törvényt módosítani kell a közös hiteltervhez.
- A felső korhatár nőtt. A korábbi számítások 41 évvel számoltak, a bejelentés 45 évet mond.
- A felújítási hitel nem csak bankfiókban lesz. A Portfolio szerint a kibővített MFB Pont-hálózat és kereskedelmi bankok is közvetítik; 70–80 energetikai tanácsadó segít.
Összegzés
- Wekerle+ hitel október 28-tól: 3% új, 5% használt lakásra, 18–45 év, legfeljebb 50 millió Ft.
- Átmenet: szerződés okt. 31-ig, kérelem nov. 15-ig az Otthon Start feltételeivel.
- Lakástakarék 2027 januárjától, tíz év alatt legfeljebb 1,8 millió Ft támogatás.
- Felújítás 2027 tavaszától, 30–50% vissza nem térítendő rész a besorolástól függően.
- A végleges részleteket a rendelet és a bankok közlése rögzíti.
Kapcsolódó olvasnivaló: Wekerle Plusz: mit tudunk az Otthon Start utódjáról · Felújítás előtte–utána: így dokumentáld · Blog-archívum.
Oktatási tartalom. Nem pénzügyi, nem hitelezési és nem ingatlanvásárlási tanács. A cikk a 2026. október 27-i kormányzati bejelentésről szóló sajtótudósítást írja le; a végleges feltételeket a jogszabály és a hitelintézetek közlése tartalmazza. A Data Analytic Investments nem áll kapcsolatban a kormányzati szervekkel, az MFB-vel és a hivatkozott portálokkal. Az „AI-illusztráció” jelölésű képek nem fényképek.
Continue on DAI
Explore Topics
Written by
Data Analytic Investments
Content creator and writer sharing insights and stories.