Wekerle Plusz lakástakarék: mire lehet és mire nem lehet felhasználni a megtakarítást – a törvényjavaslat szabályai, és mit mond az MNB a támogatott hitelezésről
Tíz és húsz százalék állami támogatás, legalább három százalék kamat, öt-tíz év futamidő – és két felhasználás, amely kimarad. Mit ír a törvényjavaslat, mit kínálnak a bankok, és mit vár az MNB – forrásokkal, tanácsadás nélkül.
A Wekerle Plusz-ról eddig főleg a kedvezményes hitel kapcsán volt szó. A programnak van egy második lába is: az új lakástakarék, amelynek állami támogatása 2027. január 1-jén indul. A Pénzcentrum november 19-i cikke a parlament honlapján közzétett törvényjavaslat alapján sorra vette, mire lehet és mire nem lehet majd a megtakarítást költeni. Ez a cikk összefoglalja a szabályokat, a bankok novemberi lépéseit és az MNB becslését. Nem pénzügyi tanács.
| Adatlap | |
|---|---|
| Fő forrás | Pénzcentrum, 2026. november 19. (Nagy Béla Ádám) |
| Jogi állapot | törvényjavaslat; a vita során változhat |
| Támogatás indulása | 2027. január 1. |
| Futamidő | legalább 5, legfeljebb 10 év |
| Állami támogatás | 1–5. év: a befizetés 10%-a, évi max. 120 000 Ft · 6. évtől: 20%, évi max. 240 000 Ft |
| Kamat | a szolgáltató az első 10 évben legalább évi 3%-ot fizet a támogatott befizetésekre |
| Nem fordítható | meglévő lakáshitel előtörlesztésére · áthidaló kölcsönre |
| MNB-becslés | a támogatott lakáshitel-szerződések legalább 34%-kal csökkenhetnek |
Források: Pénzcentrum, nov. 19., THT, nov. 20.
Mire lehet felhasználni
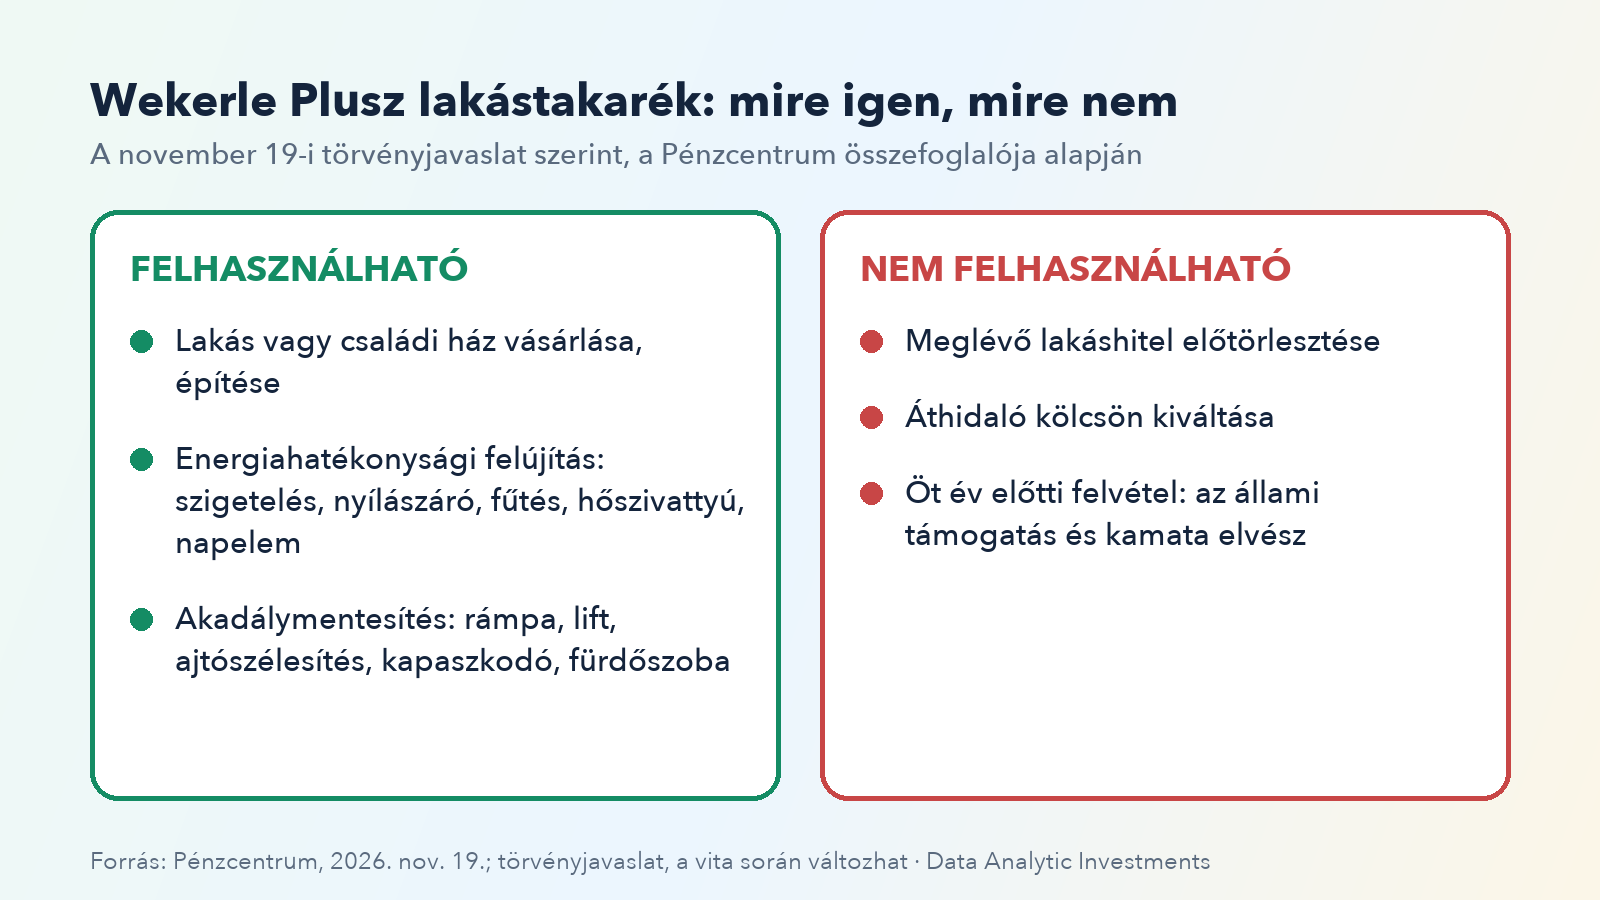
A forrás szerint a javaslat lakáscélú felhasználást enged, Magyarországon:
- lakás vagy családi ház vásárlása, építése;
- energiahatékonysági felújítás: szigetelés, nyílászárócsere, a melegvíz- és fűtésrendszer korszerűsítése, napkollektor, hőszivattyú, napelem, okosotthon-rendszer;
- akadálymentesítés: rámpa, lift, ajtószélesítés, küszöbmentesítés, kapaszkodó, fürdőszoba-átalakítás.
A pénzt a megtakarító, a kedvezményezett vagy egy közeli hozzátartozó használhatja fel. A forrás szerint a „közeli hozzátartozó” fogalmát a javaslat nem részletezi.
Mire nem lehet felhasználni
A javaslat két felhasználást kizár:
- meglévő lakáshitel előtörlesztése — a forrás szerint a korábbi lakástakarékoknál ez volt az egyik legnépszerűbb cél;
- áthidaló kölcsön kiváltása.
Aki öt év előtt felveszi a pénzt, elveszíti az állami támogatást és annak kamatát; ezeket a szolgáltató levonja és visszautalja a költségvetésbe. A lakáscél nem teljesülése esetén a támogatás és a legalább 3%-os kamatelőny is elveszhet. Legalább öt év után kapcsolódó lakáskölcsön is igényelhető, ha a teljes szerződéses összeg lakáscélra megy.
Egy számpélda, szemléltetésként
A forrás által idézett példa havi 100 000 forintos befizetéssel számol, 3%-os kamattal, költségek nélkül: tíz év után kb. 16 millió forint gyűlik össze, ebből 12 millió saját befizetés, 1,8 millió állami támogatás, kb. 2,19 millió kamat. A cikk ellenőrző számítása: 100 000 × 12 × 10 = 12 millió; 5 × 120 000 + 5 × 240 000 = 1,8 millió forint. Havi 100 ezer forint épp kimeríti az éves támogatási plafont. A forrás hangsúlyozza: a példa nem garantált eredmény.
Mit csinálnak a bankok
Az Economx november 19-i összeállítása szerint a támogatott hitel törvényi kamatplafonja miatt a bankoknak szűk a mozgástere, ezért a verseny a mellé felvehető piaci hitelekre és egyéb kedvezményekre tevődik át. A jóváírások kisebbek, mint a CSOK Plusz és az Otthon Start indulásakor, és gyakran biztosításhoz vagy jövedelem-átutaláshoz kötöttek. A forrás példái: az MBH két igénylőnek legfeljebb 480 ezer forintot ír jóvá; az Erste lakás- és törlesztésvédelmi biztosítással összesen 80 ezret; a CIB új ügyfeleknek legfeljebb 100 ezret; az OTP 45 év alatti első lakásvásárlóknak 1 százalékpont kamatkedvezményt ad piaci hitelre. Egy másik forrás korábban 380 ezres MBH-jóváírásról írt — a feltételeket a bankok saját hirdetménye rögzíti. Ez felsorolás, nem összehasonlítás és nem tanács.
Mit vár az MNB
A THT november 20-i cikke szerint az MNB becslése alapján a szigorúbb feltételek miatt a támogatott lakáshitelek új szerződései legalább 34%-kal csökkenhetnek. A becslés csak az új támogatott szerződésekre vonatkozik, nem a teljes hitelállományra vagy a tranzakciók számára. A forrás szerint a háztartási hitelállomány a III. negyedév végén 21,8%-kal nőtt egy év alatt (V4-átlag 8,6%, EU 3,4%), az Otthon Start alatt pedig 2025 szeptemberétől 2026 októberéig 66 ezer szerződés született, kb. 2300 milliárd forint értékben.
5 dolog, amit sokan nem tudnak
- A lakástakarék szabályai még törvényjavaslatban vannak. A forrás szerint a vita során változhatnak.
- Az előtörlesztés kimarad. A korábbi lakástakarékok egyik leggyakoribb felhasználása.
- A támogatás a hatodik évtől duplázódik. 10%-ról 20%-ra, a plafon 120 ezerről 240 ezerre.
- Az okosotthon és a napelem is lakáscél. Az energiahatékonysági felújítás része.
- A 34% nem az árakra vonatkozik. Az új támogatott szerződések számára.
Összegzés
- Indulás: 2027. január 1., 5–10 éves szerződés.
- Támogatás: 10%, majd 20%; legalább 3% kamat az első 10 évben.
- Kizárva: meglévő hitel előtörlesztése és áthidaló kölcsön.
- Bankok: a verseny a piaci hitelekre és a kisebb jóváírásokra tevődött át.
- MNB: legalább 34%-kal kevesebb új támogatott szerződés várható.
Kapcsolódó olvasnivaló: Wekerle Plusz bejelentés: 3 és 5 százalékos hitel, lakástakarék, felújítási program számokban · Blog-archívum.
Oktatási tartalom. Nem pénzügyi, hitel-, ingatlan- vagy befektetési tanács, és nem piaci előrejelzés. A cikk egy törvényjavaslatot és nyilvános sajtóforrásokat ír le; a végleges szabályokat a kihirdetett törvény, a banki feltételeket a bankok hirdetménye rögzíti. A Data Analytic Investments nem áll kapcsolatban a hivatkozott bankokkal, az MNB-vel és a portálokkal.
Continue on DAI
Explore Topics
Written by
Data Analytic Investments
Content creator and writer sharing insights and stories.