Olaj, Hormuz és a magyar kutak: mi történik valójában, kinek mi a dolga, és melyik út a legjobb Magyarországnak
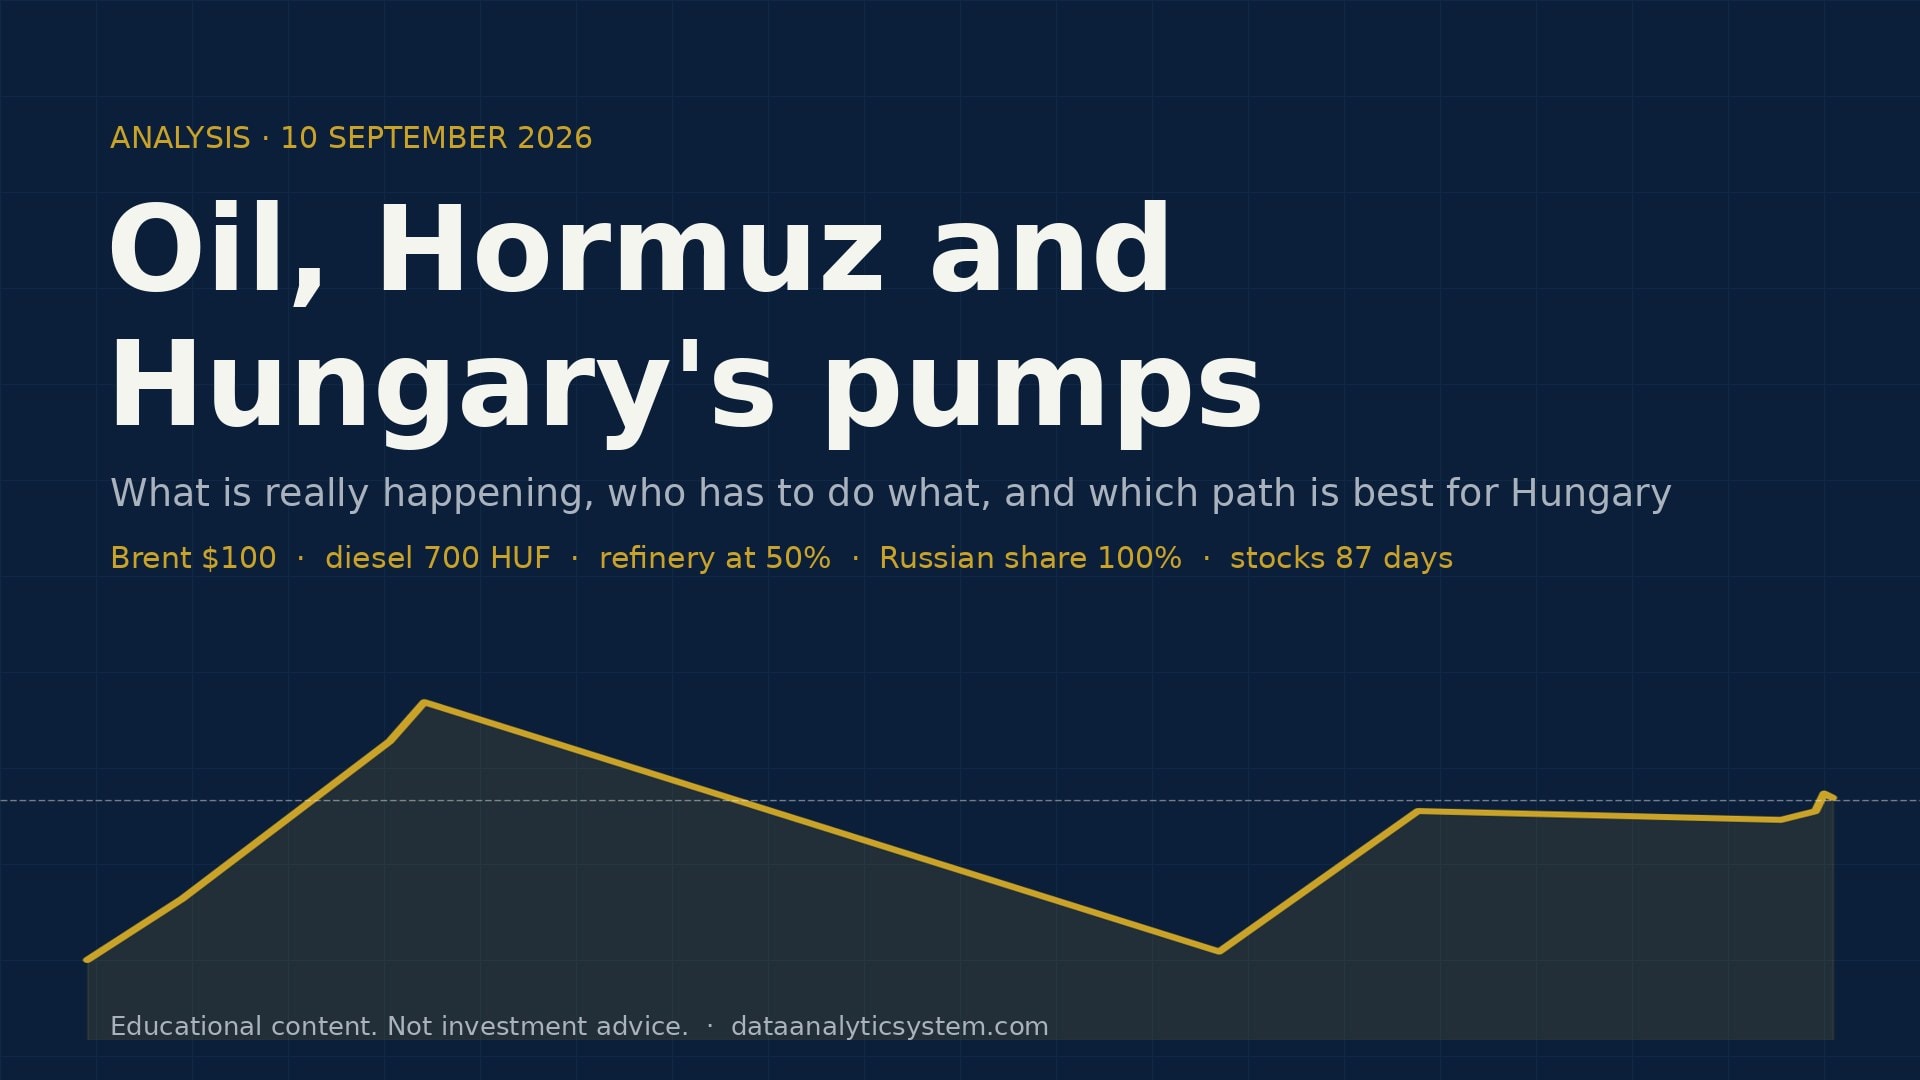
Hét hónapja tart a Hormuzi-szoros válsága, a Brent újra 100 dollár fölött, a magyar gázolaj 700 forint. A százhalombattai finomító fél kapacitáson, a Barátság-vezeték háromszor annyi ideig állt idén, mint bárki tervezte, és a MET nevű svájci cégről kevesebbet tudunk, mint gondolnánk. Forrásolt helyzetkép, a szereplők álláspontjával, és egy kimondott stratégiai javaslat — azzal együtt, ami megcáfolná.
Ez a cikk 2026. szeptember 10-én, délelőtt készült, három kutatási jegyzetből, összesen 271 forrás alapján. Minden szám mellett ott a forrás és a dátum. Ahol valamit nem tudtunk forrásból igazolni, ott ez áll: [NEM ELLENŐRIZVE]. Az elemzés módszere: HELYZETKÉP — mérés, változás, lehetőségek, egy következő lépés, és a végén az, ami az egészet megcáfolná.
🎧 Hangváltozat — a teljes cikk felolvasva, 36 perc, MP3: olaj-hormuz-magyarorszag-2026-hangvaltozat-HU.mp3
Miért most, és miért ilyen hosszan
Van egy szám, amit szeptember 9-én minden autós megtanult: a gázolaj országos átlagára 700 forint fölé ment, a holtankoljak.hu szerint 700,5 forintra. Három nappal korábban a miniszterelnök a parlamentben 697 forintot mondott, és egyetlen nap alatt 9 forintos drágulást. Ugyanezen a napon a Brent kőolaj hat hét után újra 100 dollár fölött zárt. Ez a három szám ugyanannak a történetnek a vége, amely február 28-án kezdődött a Perzsa-öbölben, és amelynek a közepén Magyarország egy olyan helyzetben találta magát, amilyenben — a miniszterelnök július 31-i szavaival — „soha nem volt".
Ez a cikk nem hírösszefoglaló. Arra a kérdésre keres választ, hogy mi történik pontosan, ki mit állít, mennyi ebből a bizonyított, kinek mi lenne a dolga, és — ez a legfontosabb — melyik az a stratégia, amellyel Magyarország a legjobban jár. A végén ezt ki is mondjuk, és mellé tesszük azt is, mi cáfolná meg.
1. A világ: mi történik a Hormuzi-szorosnál
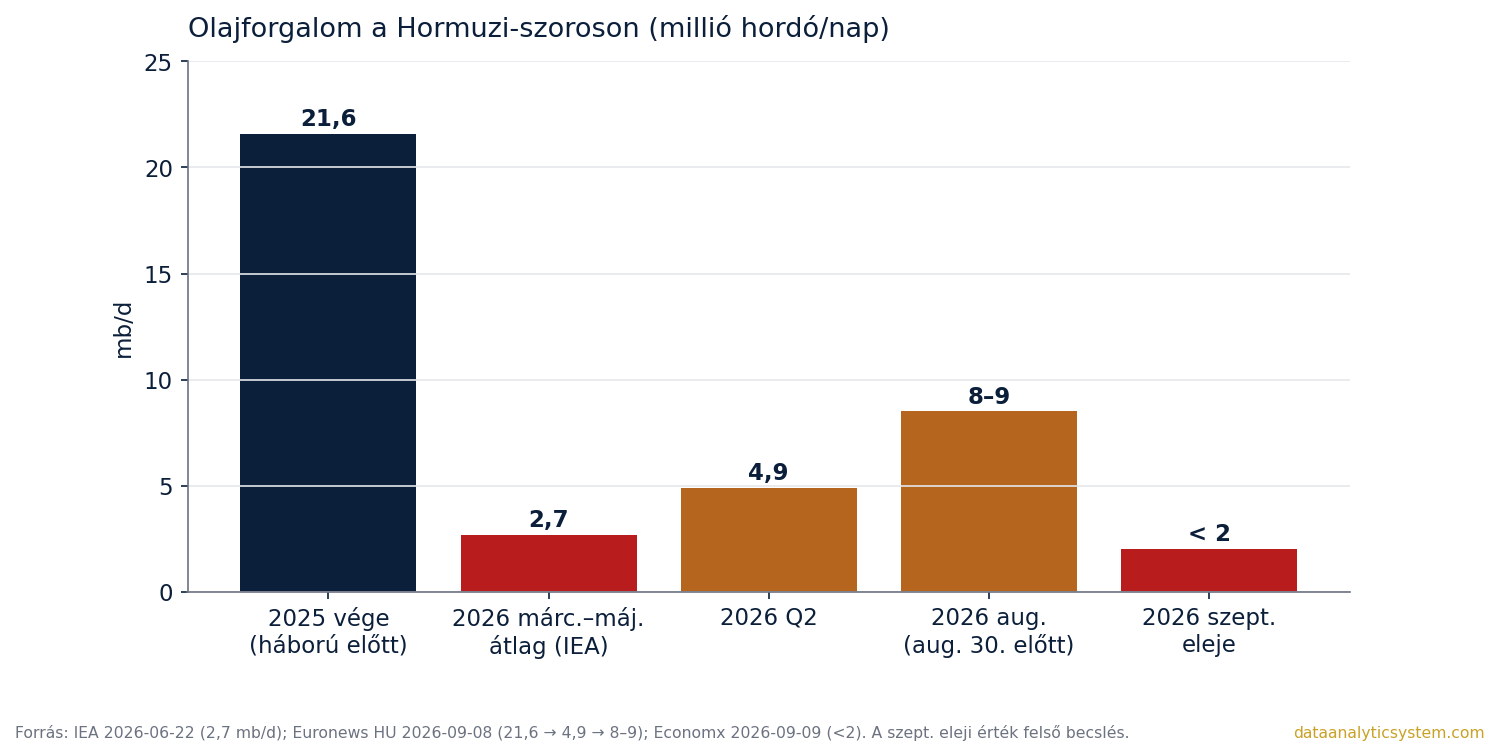
A Hormuzi-szoros a Perzsa-öböl egyetlen tengeri kijárata. A háború előtt naponta körülbelül 20 millió hordó olaj és a világ LNG-kereskedelmének mintegy ötöde haladt át rajta — ez a globális olajforgalom ötöde egyetlen vízi úton.
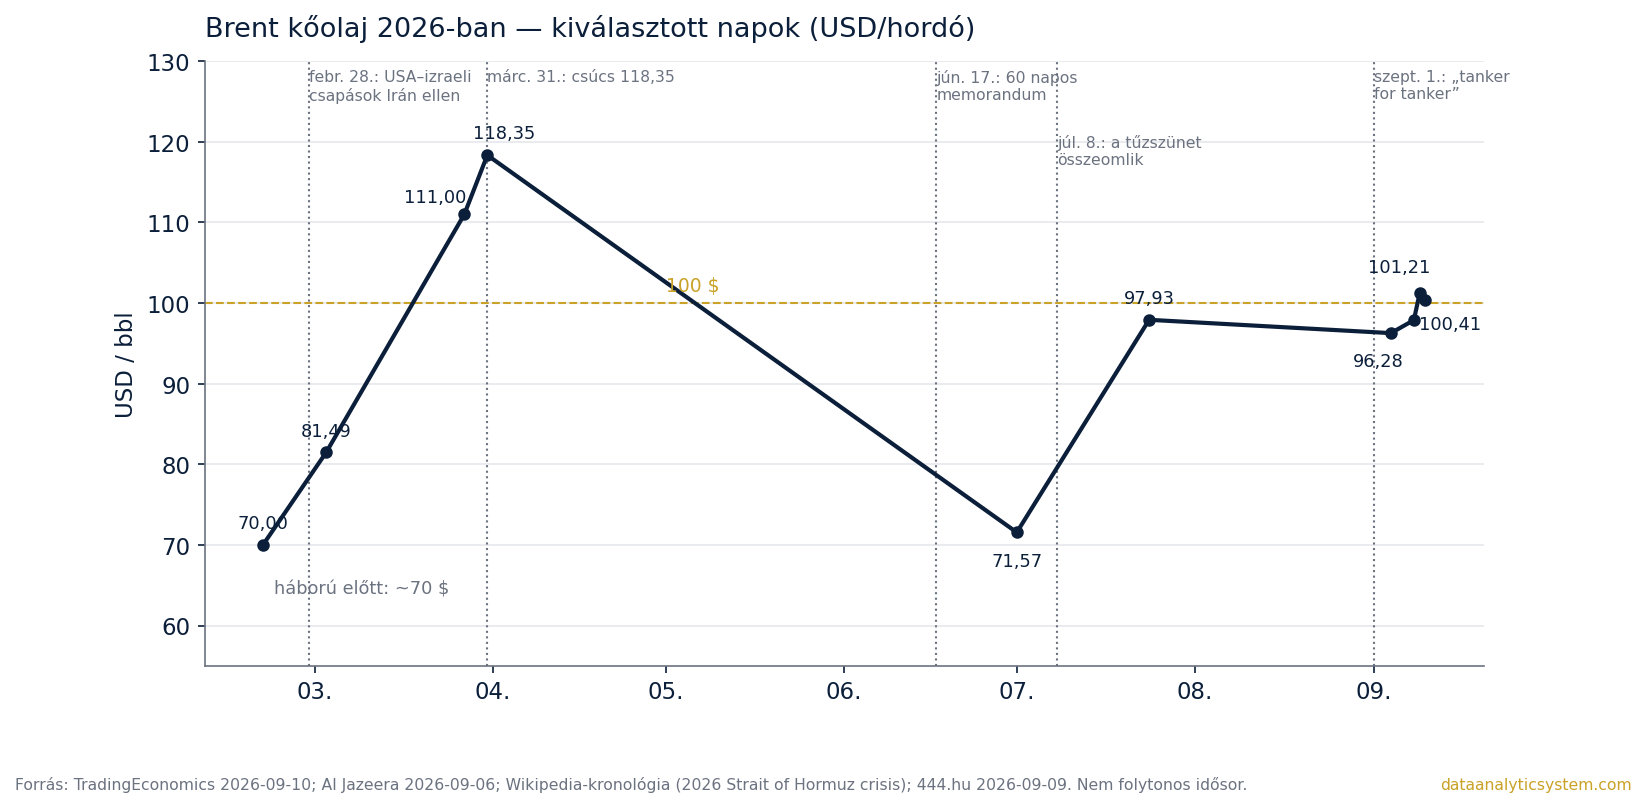
Az idővonal röviden, forrással. Február 28-án az Egyesült Államok és Izrael légicsapásokat indított Irán ellen, és Irán órákon belül lezárta a szorost (Al Jazeera, 2026-09-06). A Nemzetközi Energiaügynökség (IEA) március 11-én 400 millió hordós, minden idők legnagyobb koordinált készletfelszabadítását rendelte el, és a válságot „a világpiac történetének legnagyobb ellátási zavarának" nevezte. Március 31-én a Brent 118,35 dolláron tetőzött. Április 8-án tűzszünet, április 13-tól amerikai tengeri blokád az iráni kikötők ellen. Június 17-én Trump és Pezeskján elnök 60 napos memorandumot írt alá, amely tíz napon belül összeomlott; július 8-án a fegyverszünet felbomlott, július 12-én az Iráni Forradalmi Gárda ismét lezártnak nyilvánította a szorost. Augusztus 17-én a memorandum megállapodás nélkül lejárt. Szeptember 1-től az Egyesült Államok „tanker for tanker" politikát hirdetett: szeptember 1. és 8. között tíz iráni olajszállítót tett harcképtelenné vagy semmisített meg, Irán ballisztikus rakétákkal támadta az amerikai hadihajókat és a jordániai, kuvaiti, bahreini bázisokat. Szeptember 9-én a Forradalmi Gárda bejelentette, hogy két amerikai hajót, nyolc tankert és tíz „szabálysértő" hajót vett célba (IRNA, NPR, Axios, GlobalSecurity — mind 2026. szeptember).
Ahol most tartunk. Nincs tűzszünet, és a Fehér Ház augusztus 27-én közölte: nincs aktív tárgyalás. A két fél a valóságot is másképp írja le. Az amerikai kormány szerint a szoros „teljesen nyitva" és aknamentes; Bessent pénzügyminiszter napi 10–17 millió hordó áthaladásról beszélt, Trump „minden este 30 hajóról". A független hajókövetők — Kpler, Lloyd's List Intelligence, Windward — ugyanezekre a napokra napi 5–14 hajót mérnek, a háború előtti 85–100 helyett. A két adatsor nem egyeztethető össze, és ezt a cikk nem is próbálja meg: leírjuk mindkettőt, és azt, hogy melyik honnan jön.
A piac. A Brent szeptember 10-én reggel 100,41 dollár, a WTI 96,61 (TradingEconomics). A háború előtt 70 dollár körül volt, a júliusi tűzszünet mélypontja 71,57. Az amerikai Energiaügyi Információs Hivatal (EIA) szeptember 9-i előrejelzése 2026 második felére 90 dollár körüli Brentet, 2027-re 74 dollárt vár; a Goldman Sachs 120 dolláros felső és 80 dolláros alsó forgatókönyvet ad. A war-risk hajóbiztosítás díja a Marsh szerint a hajó értékének 3–10 százaléka (háború előtt 0,25 százalék), vagyis egy 100 millió dolláros tanker egyetlen útjára 3–10 millió dollár. Az OPEC+ szeptembertől napi 188 ezer hordóval emelt, októberre nem változtatott — egy elemző szavaival „az OPEC+-nak jelenleg nagyon korlátozott hatalma van a fizikai olajpiac fölött". Az IEA szeptemberi piaci jelentése holnap, szeptember 11-én jelenik meg; ez adhat először új, hivatalos számot.
A kerülőutak. Szaúd-Arábia a keleti–nyugati vezetékét 7 millió hordó/napra töltötte fel, Yanbuból mintegy 5 millió hordót exportál naponta; az Egyesült Arab Emírségek Habshan–Fujairah vezetéke 1,8 millió hordó/nap, az új vezeték félkész, 2027-re ígérik; Irak és Törökország augusztus 1-jén egyéves, napi 750 ezer hordós Kirkuk–Ceyhan megállapodást kötött, de a tényleges forgalom 150–180 ezer hordó. Katarnak nincs kerülőútja: az LNG-re március 4. óta vis maior van érvényben, novemberig meghosszabbítva. A kerülőutak összesen a kiesésnek csak egy részét pótolják — ezért nem tért vissza az ár 70 dollárra a nyári tűzszünet után sem tartósan.
2. Ki hogyan áll hozzá — a világ szereplői
Az alábbiakban minden szereplőnél azt írjuk le, amit ő maga mond, és amit a másik oldal mond róla. Nem minősítünk.
Egyesült Államok. Politikája a „tanker for tanker", a tengeri blokád és a szankció minden iráni bevételi forrásra. Hegseth védelmi miniszter: „Ha Irán amerikai hajókra lő, elsüllyesztjük az olajszállítóit. Csak annyit kell tenniük, hogy nem lőnek." Rubio külügyminiszter: „minden alkalommal, amikor ezt teszik, tankereket fognak veszíteni." Trump augusztus 18-án: „teljes ellenőrzésünk van a szoros felett". Irán szerint a tankercsapások háborús bűncselekmények; Kína és Oroszország az ENSZ Biztonsági Tanácsában azért tartózkodott a márciusi 2817. határozatnál, mert az nem említette a február 28-i amerikai–izraeli csapásokat.
Irán. Álláspontja szerint a szoros a Forradalmi Gárda ellenőrzése alatt áll, és csak akkor nyílik meg, ha az Egyesült Államok „maradéktalanul teljesíti minden kötelezettségvállalását" — blokád vége, a memorandum feltételei, befagyasztott pénzek. Ghalibaf házelnök: az iráni erők „teljes mértékben ellenőrzik a szorost, és nem engedik megnyitni". Május óta egy iráni „Perzsa-öböl Szoros Hatóság" díjat szed az áthaladásért; ezt az amerikai pénzügyminisztérium júliusban „zsarolóhálózatként" szankcionálta. Pezeskján elnök augusztus 27-én: „Az alapunk a párbeszéd és a tárgyalás, de ugyanakkor szilárdan ellenállunk a gazdasági nyomásnak."
Az öbölbeli államok. Szaúd-Arábia márciusban 20 százalékkal csökkentette a kitermelését, és a Vörös-tenger felé tereli az exportot; szeptember 2-án, egy szaúdi óriástanker találata után „az eszkaláció leállítását" kérte. Az Emírségek külügyminisztériuma az ADNOC-hajók elleni támadásokat „a Forradalmi Gárda kalózkodásának" nevezte, és a szoros teljes megnyitását követeli. Katar a legvilágosabb: a szoros „feltétel nélküli" megnyitása „az első számú prioritás", mert „nem elfogadható a se háború, se béke állapota" — és Kínával közösen próbál közvetíteni. Omán a közvetítő, amelynek saját kikötőit iráni drónok érték; augusztus végén ideiglenes iráni–ománi folyosóról beszélt, amely az IMO-nál nincs regisztrálva. Irak exportja a háború elején 80 százalékkal esett. Kuvait júniusban feloldotta, majd a júliusi újralezárással gyakorlatilag ismét kénytelen korlátozni az exportját [NEM ELLENŐRIZVE kuvaiti forrásból].
Kína, India, Japán, Dél-Korea. Kína nyersolajimportja február és május között 40 százalékkal esett; Vang Ji külügyminiszter szerint „a nemzetközi hajózás szabadságát és biztonságát is biztosítani kell", de a BT-ben tartózkodott, és a Sanghaji Együttműködési Szervezet júliusban „szolidaritást fejezett ki az iráni kormánnyal". India, amelynek olajimportja 80 százalék fölött a szoroson át jön, márciusban hadihajókat küldött („Urja Suraksha" művelet), saját biztosítási alapot hozott létre, és elutasítja az iráni díjfizetést; tizenegy indiai állampolgár halt meg a konfliktusban. Japán 94 százalékban közel-keleti olajra épül, augusztus 26-án a Hormuz-kerülő vezetékek támogatásáról döntött. Dél-Korea Franciaországgal egyeztet egy hajózásbiztonsági misszióról, de „még nincs döntés".
Európai Unió, Németország, Franciaország, Egyesült Királyság. Von der Leyen áprilisban: a szoros lezárása „rendkívül káros", az EU fosszilis importszámlája 44 nap alatt 22 milliárd euróval nőtt, „egyetlen molekulával sem több energiáért". A brit–francia vezetésű aknamentesítő misszió elve „szigorúan védelmi", és csak „fenntartható tűzszünet" után indulna; hogy szeptember 10-ig ténylegesen elindult-e, nem találtunk forrást [NEM ELLENŐRIZVE]. Németország Bundestag-mandátumhoz és a harcok végéhez köti a részvételt. A három ország (E3) júliusi nyilatkozata „Irán vakmerő támadásait" ítéli el, és a tűzszünet és a tárgyalások folytatását sürgeti. Az EU nyersolajimportjának csak mintegy 7 százaléka jött 2025-ben az Öbölből — de az ár globális, és a fő európai sebezhetőség az LNG.
Oroszország. Zaharova szóvivő júliusban „sajnálattal" állapította meg az eszkalációt, és a júniusi memorandum alapján „a szükséges segítségre" ajánlkozott; Tyitov elnöki megbízott szeptember 7-én: a válság „ugyanolyan gyorsan véget érhet, ahogy elkezdődött". A másik oldal olvasata: a Chatham House áprilisi címe szerint az iráni háború „gazdasági ajándék Putyinnak"; szeptember elején Oroszország megtiltotta a dízelexportot (Origo, 09-08), miközben hetek óta maga is importál dízelt (444, 09-09).
Törökország, IEA, OPEC, ENSZ, a biztosítók. Erdoğan a diplomáciát sürgeti, és Törökország nyitotta meg Iraknak a Kirkuk–Ceyhan szárazföldi kerülőutat. Birol, az IEA vezetője áprilisban: „a történelem legnagyobb energiabiztonsági fenyegetésével nézünk szembe", és „a gyógymód a Hormuzi-szoros megnyitása". Az OPEC főtitkára szerint a szervezet „politikái nem irányulnak az árak alakítására". Guterres ENSZ-főtitkár szeptember 9-én „mélyen aggódik", és „a legnagyobb önmérsékletet" kéri. A Lloyd's biztosítói piac már márciusban kimondta a lényeget: „nem a biztosítás hiánya miatt nem mozognak a hajók, hanem mert a hajóparancsnokok és a tulajdonosok túl magasnak ítélik a legénység és a hajó kockázatát." Az IMO főtitkára szerint augusztus végén mintegy 400 hajó és 6000 tengerész rekedt a térségben, 19 tengerész halt meg.
3. Magyarország: mekkora a kitettség valójában
Magyarország olajimport-függősége 83,5 százalék, és a hazai árat a Brenthez kötik — ahogy Holoda Attila szakértő már márciusban fogalmazott: „mindenki a Brenthez viszonyítja az olajat". Ez a rész azt méri, hogy ebből mi a tényleges magyar kockázat.
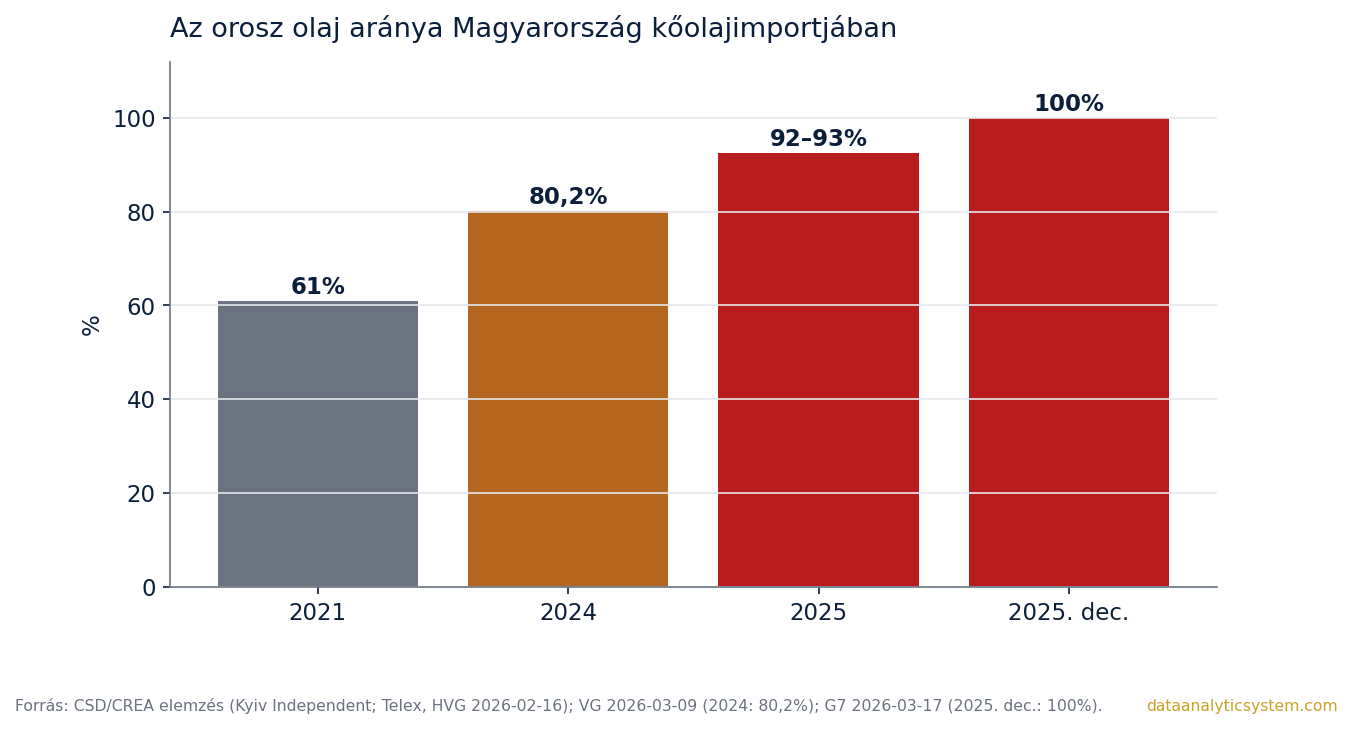
Az orosz arány. A magyar kőolajimportban az orosz olaj aránya 2021-ben 61 százalék volt, 2024-ben 80,2, 2025-ben 92–93, 2025 decemberében 100 százalék (CSD/CREA elemzés; VG, Telex, HVG, G7). Kapitány István gazdasági és energetikai miniszter május 11-i bizottsági meghallgatásán ezt így mondta: „Nem volt egy sikeres megoldás, hogy 65 százalékról 90 százalékra ment az orosz olaj aránya 2022 és 2025 között." Az előző kormány olvasata más volt: Szijjártó Péter áprilisban azzal érvelt, hogy a leválás „elzárná az olcsó orosz energiát" Magyarországtól; a MOL 2025-ben havi átlagban 47,3 millió euró árelőnyt realizált az orosz olajon (CSD/CREA), amit a MOL vitat.
A Barátság-vezeték 2026-ban. A magyar és szlovák finomítókat ellátó déli ág január 27-től április 22-ig — közel három hónapig — nem szállított. Ukrajna orosz dróntámadásra hivatkozott a brodi állomás ellen, az akkori magyar kormány politikai zsarolásra; Zelenszkij március 5-én azt mondta, ő „nem javítaná meg" a vezetéket, április 21-én bejelentette, hogy megjavították. Az olaj április 23-án hajnalban ért Magyarországra, és ezzel felszabadult az a 90 milliárd eurós EU-hitel Ukrajnának, amelyet Magyarország addig blokkolt. Májusban a forgalom napi 165 ezer hordó volt a korábbi 200–235 ezer helyett. A vezeték jogi jövője is bizonytalan: az EU 2027 végéig ígéri az orosz olaj teljes tilalmát (Jørgensen biztos: „a lehető leghamarabb, és legkésőbb 2027 végéig"), a bizottsági javaslatot a háború miatt elhalasztották, új dátum nincs [NEM ELLENŐRIZVE]; az ukrán tranzitszerződés 2030-ig szól, de az ukrán vezetés szerint az EU-tilalommal „nyolc hónapon belül" leállítható. Az amerikai Rosznyefty–Lukoil-szankciók alóli magyar mentesség a Fehér Ház szerint egy évre szólt, tehát 2026 novembere körül jár le; a Tisza-kormány alatti sorsáról hivatalos forrást nem találtunk [NEM ELLENŐRIZVE].
Az Adria-vezeték. Ez a vita, amelyben mindkét fél magabiztos, és egyik sem bizonyított. A horvát JANAF 11–15 millió tonna éves kapacitást állít, a MOL szerint „évi 2 millió tonnánál többet soha nem hoztunk fel" — ezt Hernádi Zsolt február 19-én mondta, és július 31-én hozzátette: „még mindig nem ismerik az Adria-vezeték kapacitását". A két cég február 25-én megállapodott egy tíz hónapos, független megfigyelőkkel kísért tesztről, amely március 11-én indult, és 2027 elején hoz eredményt; a napi 40 ezer tonnás csúcsteszt csak ősszel, a százhalombattai desztilláló újraindulása után jöhet. A MOL a JANAF díját „monopolhelyzettel való visszaélés" gyanújával az Európai Bizottságnál panaszolta; Horvátország viszont kimondta, hogy orosz olajat nem enged át: „a segítség nem orosz olajat jelent" (Šušnjar miniszter). 2026-ra 2,05 millió tonnás szerződés van érvényben. A Bruegel intézet szerint a tengeri ellátás „teljesen megvalósítható… kereskedelmi érdekek, nem műszaki kényszerek" tartják vissza; a MOL szerint „minden más olaj csak szódával megy el, jelentős anyagi kompromisszumokkal".
A finomító. A százhalombattai Dunai Finomító AV3 desztillációs egysége a 2025. októberi tűz óta áll, a finomító körülbelül 50 százalékon jár. A javítás 20 milliárd forint, az elmaradt haszon 500 millió dollár (Infostart, 07-31). A MOL második negyedéve mindezzel együtt kiemelkedő volt: a finomítói árrés 20,8 dollár/hordó, a tiszta EBITDA 1 297 millió dollár, a nettó eredmény 786 millió — mert a világpiaci árrések a válság miatt ugrottak meg, miközben a feldolgozott mennyiség az első félévben 20 százalékkal esett.
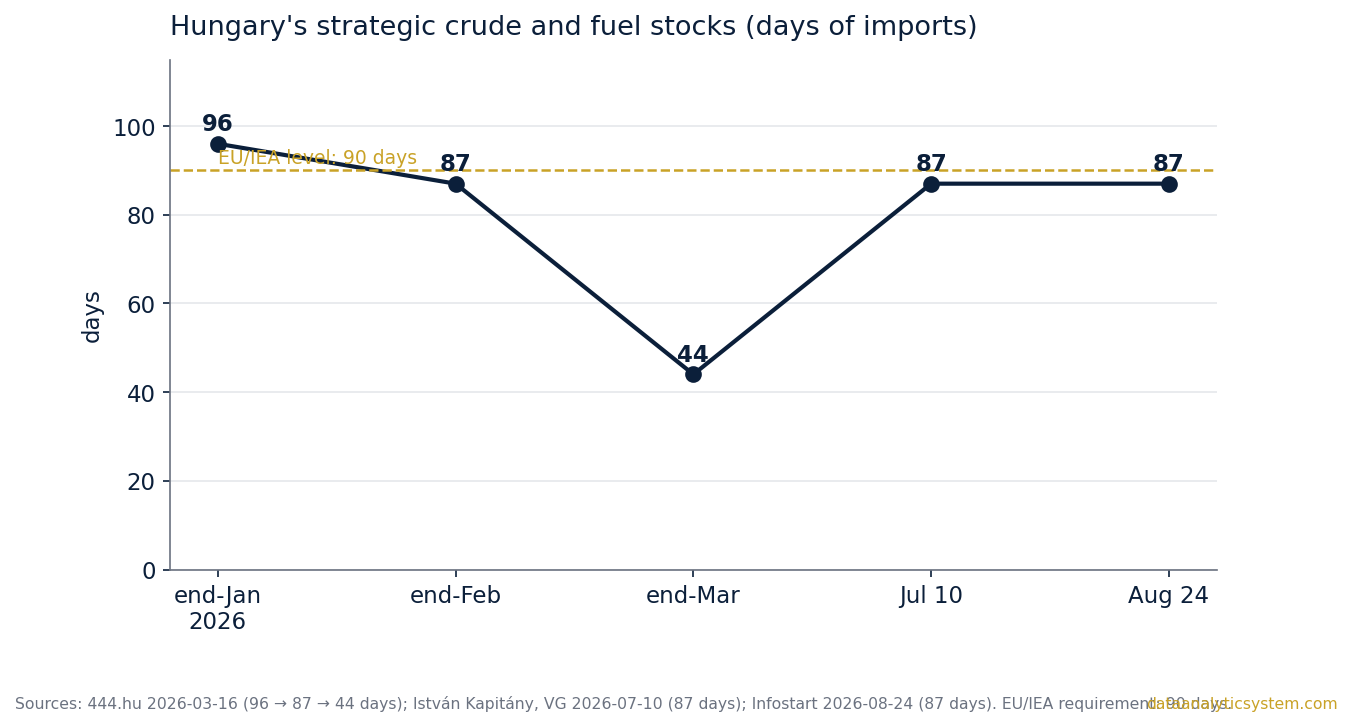
A készletek. A stratégiai kőolaj- és üzemanyagkészlet január végén 96 napnyi importnak felelt meg, február végén 87-nek, március végén — a februári 250 ezer tonnás felszabadítás és a Barátság-leállás után — 44-nek. Kapitány István július 10-én 87 napot jelentett, és azt, hogy a felszabadított mennyiséget „teljes egészében visszatöltöttük"; augusztus 24-én az Infostart ugyancsak 87 napot írt, a 90 napos EU-szinthez képest 3 nap hiánnyal. Az IEA márciusi akciójához Magyarország 6,1 millió hordóval járult hozzá. A Fidesz július 16-án azt állította, hogy csak 24 napra elegendő dízel és 14 napra benzin van; a kormány és a MOL szerint az ellátás biztosított. A két állítás nem ugyanazt méri — az egyik a stratégiai készletet, a másik valószínűleg a kereskedelmi terméktartalékot —, és egyiket sem tudtuk az MSZKSZ saját adatával ellenőrizni, mert a készletező szövetség honlapja tanúsítványhiba miatt nem volt olvasható [NEM ELLENŐRIZVE].
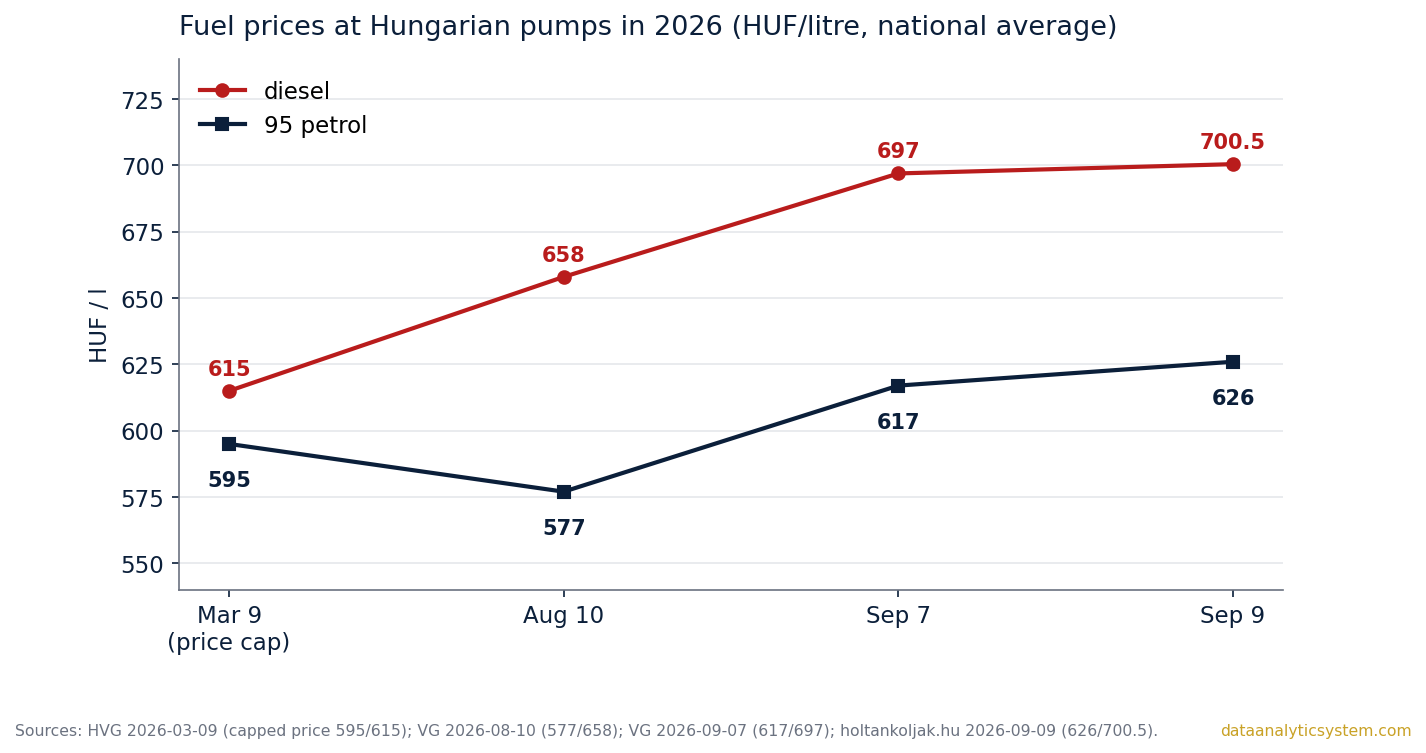
Az árak és az ársapka. A védett ár (595 forint a benzinre, 615 a gázolajra) az előző kormány március 9-i intézkedése volt, jövedékiadó-csökkentéssel és exporttilalommal együtt. Az Országgyűlés június 23-án 130 igen, 36 nem, 5 tartózkodás mellett kivezette — Kapitány szerint akkor már „a védett árnál 10–15 forinttal olcsóbb volt a kutakon az üzemanyag"; Bencsik János (Fidesz) szerint idő előtt, mert „a Hormuzi-szoros átjárhatósága jelenleg nem biztosított". Utólag mindkét mondat igaznak bizonyult: az ár júniusban valóban a sapka alatt volt, és a július 8-i újralezárás után valóban elszabadult. Szeptember 7-én a miniszterelnök a parlamentben azt mondta, egy 100 forintos árkülönbség „legalább 50 milliárd forint közpénzt emésztene fel", és ársapka helyett célzott támogatást ígért a munkába járóknak, a gazdáknak; szeptember 9-én hozzátette: „ha most bevezetésre kerülne a védett ár, akkor egy-két héten belül áruhiány, készlethiány alakulna ki". A Fidesz a 595/615 forintos védett ár visszaállítását követeli. A szeptember 9-i kormányülésre a MOL vezetőit is berendelték; az ülés 21:25-kor döntés kihirdetése nélkül ért véget (VG, 09-10).
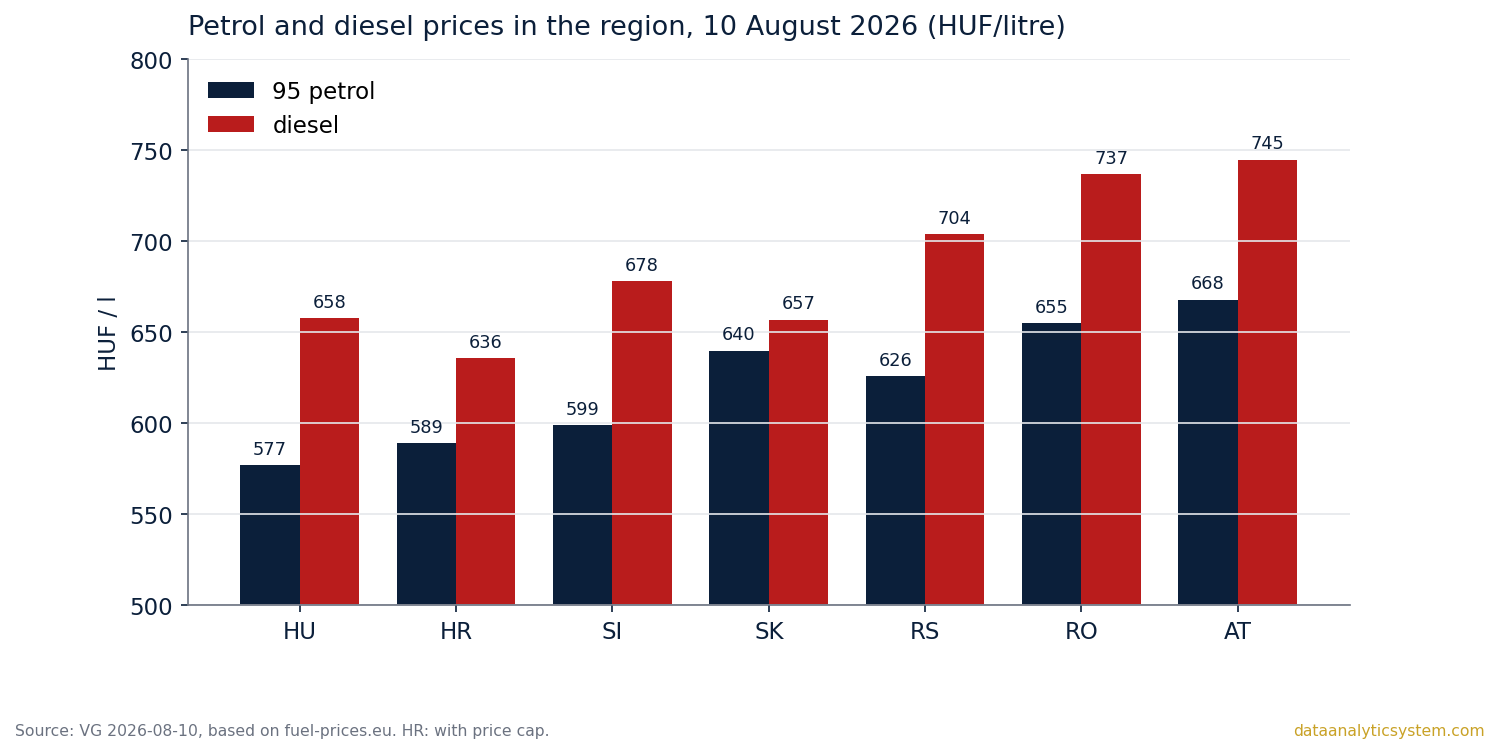
Nemzetközi összevetésben a magyar ár augusztus 10-én a régió alsó harmadában volt: benzin 577, gázolaj 658 forint, szemben Ausztria 668/745, Románia 655/737, Szerbia 626/704 forintjával (VG, fuel-prices.eu). A 27 százalékos áfa viszont a legmagasabb: Holoda Attila szerint 19–20 százalékos adóval 550–570 forint lehetne az ár.
4. A július 31-i sajtótájékoztató — mi hangzott el, és ki mondta
A július 31-i, százhalombattai sajtótájékoztatóról a helyszíni tudósítások (Telex, Origo, Portfolio, Economx, Infostart, ATV, mind 07-31) számoltak be: aznap 11 órakor Magyar Péter miniszterelnök és Hernádi Zsolt, a MOL elnök-vezérigazgatója beszélt, Szondi Vanda kormányszóvivő mellett; Kapitány István ugyanaznap 15 órakor Pakson tartott tájékoztatót.
Ami elhangzott, forrással: — Magyar Péter: a finomító „várhatóan szeptember 20 környékén fog teljes kapacitással elindulni"; Hernádi: szeptember 22-én indul a teljes kapacitású üzem tesztje. — Hernádi: „Magyarországon van elég üzemanyag, az ellátás biztosított" — és ugyanott: „a dízel hiánycikk, abból kevesebb áll rendelkezésre". Augusztusra a magyar dízeligény 356 millió liter, ebből a Dunai Finomító 230, Pozsony 95 milliót ad. Az orosz dízelexport kiesésével „10–13 százalék hiányzik a világpiacról". — Hernádi: 87 napnyi stratégiai tartalék, „nem kell hozzányúlni"; „Bolond, rendkívüli időket élünk, ez áldozatokat követel mindannyiunktól"; az iparvállalati vezetőknek: „ne a zsebüket nézzék". — Hernádi arról, hogy a MOL készül az orosz olajról való leválásra, „de kérte ebben a kormány segítségét, és azt mondta, még mindig nem ismerik az Adria-vezeték kapacitását" (Telex). — Magyar Péter: „Jóval a környező országok átlagára alatt van a magyar benzinkutakon az üzemanyagok ára" és „Ha elszabadulnának az árak, be fogunk avatkozni"; a horvátokat az Adria-tesztek gyorsítására szólította fel. — És a mondat, amely a nap címe lett: „Soha nem volt olyan nehéz energetikai helyzetben Magyarország, mint most."
A reakciók: a Fidesz frakcióvezetője aznap este a paksi lekapcsolási forgatókönyvről kért választ, a finomítóról nem; a Független Benzinkutak Szövetsége áruhiányról beszélt; a MOL külön közleményt nem adott ki [NEM ELLENŐRIZVE].
5. A MET: ki birtokolja a svájci céget, és mi köze a magyar olajhoz
A MET Group neve minden magyar energiavitában előkerül, ezért tisztázni kell három dolgot: mi ez a cég, kié, és mi köze az olajhoz.
Mi a MET. A MET Holding AG a svájci Baarban bejegyzett részvénytársaság (UID CHE-135.897.834, bejegyezve 2012. december 11-én), amelyet a MOL alapított 2007-ben gázkereskedő cégként. Ma földgáz- és LNG-kereskedő, áramkereskedő és -termelő, megújulós és tárolós csoport 23–24 országban, 1400 fölötti létszámmal. 2025-ös konszolidált árbevétele 28,6 milliárd euró volt, 241 milliárd köbméter gázforgalommal — ez a hazai gázpiac sokszorosa. Konszolidált adózott eredményt a cég nem tesz közzé; ami hivatalos, az a holding egyedi, PwC által auditált 2025-ös beszámolója: 241,4 millió euró eredmény, 300 millió euró osztalék 2024-ben, 75 millió 2025-ben [a konszolidált eredmény NEM ELLENŐRIZVE].
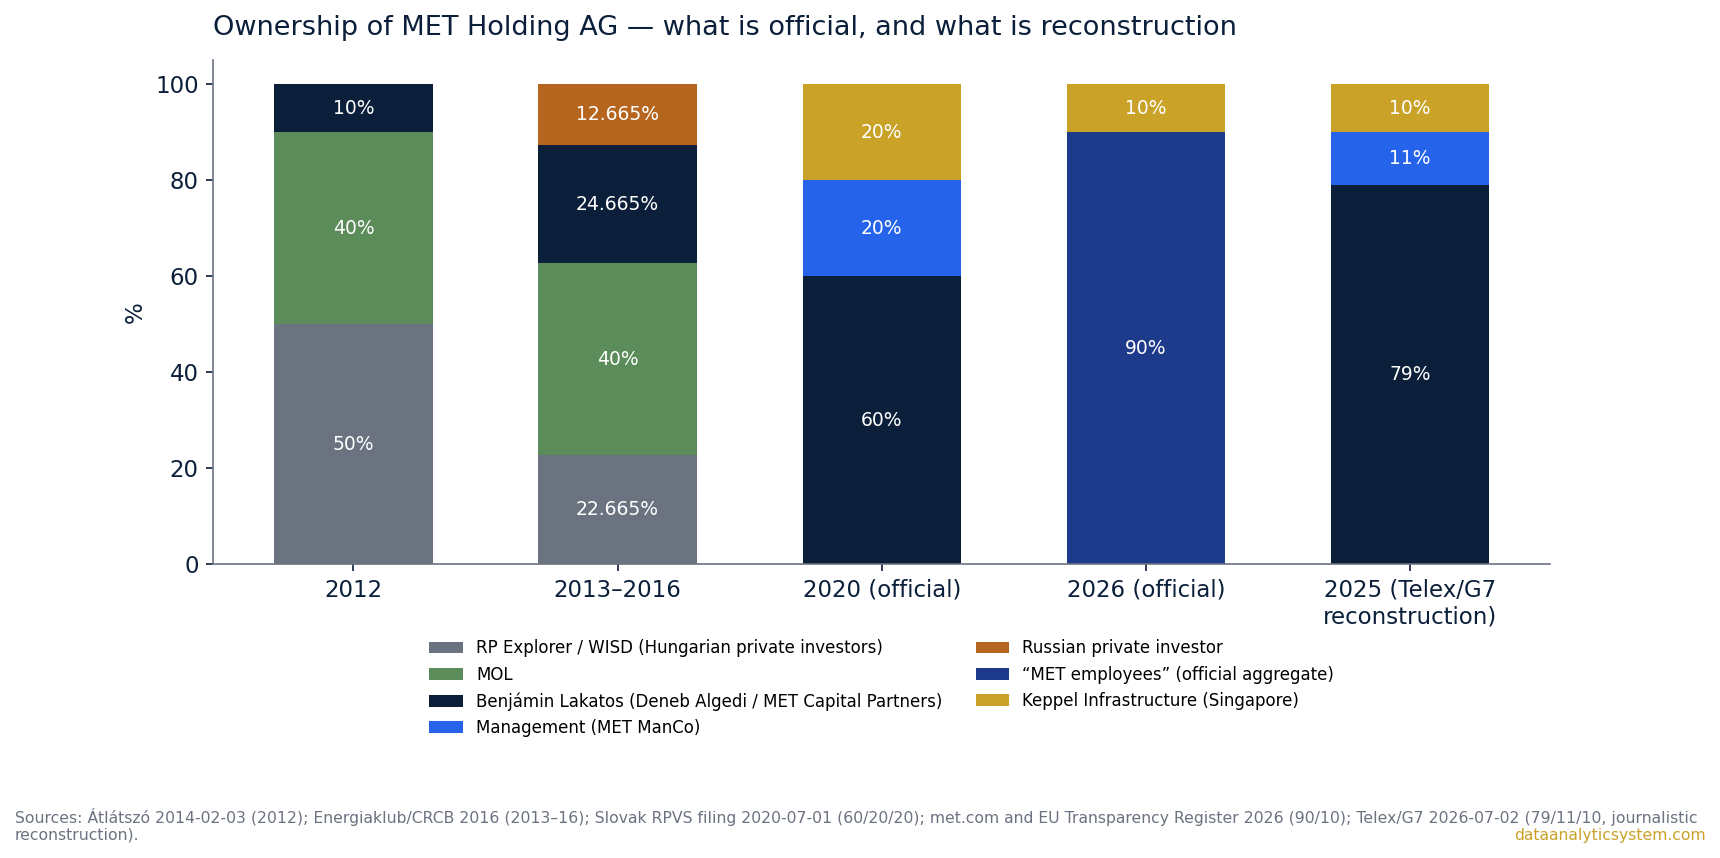
Kié. Itt élesen külön kell választani a hivatalosat és a rekonstruáltat. A cég saját közlése és az EU Átláthatósági Nyilvántartásában 2026. április 28-án frissített adat szerint a MET „90 százalékban a MET munkavállalóié, 10 százalékban a Keppel Infrastructure-é", a szingapúri Keppel csoport leányvállalatáé, amelynek legnagyobb közvetett tulajdonosa a szingapúri állam. Névre bontott hivatalos arány 2026-ból nincs. A legutolsó hivatalos, névre bontott irat a szlovák közszféra-partneri nyilvántartásban 2020. július 1-jén rögzített szerkezet: MET Capital Partners AG 60 százalék, MET ManCo AG (a menedzsment) 20, Keppel 20; a MET Capital Partners AG-t az irat szerint Lakatos Benjámin irányítja. 2022 novemberében a Keppel 10 százalékot visszaadott Lakatosnak 31,86 millió euróért. A Telex és a G7 2026. július 2-án külföldi hatósági iratokból azt rekonstruálta, hogy Lakatos 79, a menedzsment 11, a Keppel 10 százalékot birtokol — ez újságírói rekonstrukció, nem cégnyilvántartás, és a cikk szerint sem talált bizonyítékot rejtett politikai háttérre. A MOL 40 százalékos részesedését 2018 májusában adta el; új befektető belépését 2023 és 2026 között nem találtuk.
A vitatott előzmény. 2011 és 2015 között a magyar jogszabály az MVM kereskedőcégének adott közel kizárólagos hozzáférést az osztrák–magyar vezetéken érkező olcsó gázhoz, amelyet az MVM Partner a MET-nek adott tovább; az EU 2015-ben kötelezettségszegési eljárást indított, a szabályozást hatályon kívül helyezték. Az Energiaklub és a Korrupciókutató Központ 2016-ban azt írta, hogy az ügy „a járadékvadászat, a kormányzati kudarc és a kleptokratikus állam jegyeit" mutatja; a Direkt36 2018-ban „az elmúlt nyolc év egyik legvitatottabb állami kötődésű ügyletének" nevezte. A MET válasza 2014 óta változatlan: szerződéseit „piaci feltételek szerint" kötötte, „a hatályos jogszabályok szerint, versenypiaci alapokon" működik; Lakatos 2025-ben: a MET svájci magáncég, kormányzati kötődés nélkül. A cég 13 évig hivatalban lévő igazgatósági elnöke, Lantos Csaba 2022 novemberében energiaügyi miniszter lett, és lemondott a MET-elnökségről. Idén áprilisban a zürichi Tages-Anzeiger azt írta, hogy a MET-nek a Tigáz gázhálózatot „kényszerből, áron alul" kellett átadnia Mészáros Lőrinc cégcsoportjának, több mint százmillió frankos veszteséggel; a MET ezt „nem kívánta kommentálni".
Mi köze az olajhoz — és a mai válsághoz. A pontos válasz: közvetlenül kevés. A MET nem kőolajat szállít Magyarországra, és a nyilvános eredményközleményei olajkereskedést nem nevesítenek [a tényleges olajtevékenység mértéke NEM ELLENŐRIZVE]. Magyar eszközei a gázkereskedő MET Magyarország Zrt. (2025-ben 182,8 milliárd forint árbevétel), a százhalombattai Dunamenti Erőmű 74,92 százaléka, egy 40 megawattos akkumulátor és naperőművek. Ahol a MET idén a magyar energiaellátás szereplője volt, az az áram: a Dunamenti G3 blokkja július 29-én, a paksi leállással egyidőben tömítéshiba miatt leállt, augusztus 1-jén újraindult — a miniszterelnök „köszönetet mondott a javításban részt vevőknek" —, és a minisztérium kérésére a nyári csúcsidőszakban elhalasztották a garanciális karbantartását. A Tisza-kormány részéről MET-ellenes vizsgálatot, szerződés-felmondást vagy szerepvesztést nem találtunk; a szeptember 3-i rendkívüli kormányzati vizsgálat Paksra és az MVM-re irányul [nincs találat, ami nem azonos azzal, hogy nincs esemény — NEM ELLENŐRIZVE].
Helyes-e, hogy így van? Ezt a kérdést a cikk nem tudja igennel vagy nemmel megválaszolni, mert a válasz attól függ, mit tartunk fontosnak — de meg tudja mondani, mi hiányzik ahhoz, hogy bárki felelősen válaszolhasson rá. Három dolog hiányzik. Az első a névre bontott, hivatalos tulajdonosi arány: egy cég, amely Magyarországon erőművet és gázkereskedőt működtet, és amelynek gázforgalma a hazai piac tizenötszöröse, a „90 százalék munkavállalói" összesítésnél pontosabbat is közölhetne. A második a konszolidált eredmény: a svájci jog ezt nem követeli meg, ezért nem nyilvános, és ezért marad minden, ami a MET nyereségéről a magyar sajtóban megjelenik, becslés. A harmadik az állam és a cég viszonyának írásba foglalása: nem azért, mert bármelyik kormánnyal szemben feltételezés lenne, hanem mert egy energiacég, amelynek elnökéből miniszter lett, és amelynek eszközeit egy másik kormányhoz közel álló csoport vette át, magától értetődően vált ki gyanút mindkét irányban. Ami ma mérhető: a MET a magyar gáz- és árampiacon jelentős, az olajválságban mellékszereplő; a tulajdonosi köre a hivatalos szinten ismert, a részleteiben nem; és a vitáit jellemzően nem bíróság, hanem a sajtó zárta le.
6. Kinek mi a dolga — szereplőnként
Itt nem azt írjuk, hogy ki hibázott, hanem azt, hogy a mai helyzetben kinek mit kellene aktívan tennie ahhoz, hogy a magyar ellátás biztonságosabb és olcsóbb legyen.
A kormánynak három dolga van, és mindhárom mérhető. Az első: egyetlen, nyilvános készlet-adatlap, hetente, az MSZKSZ aláírásával — napokban, termékenként —, hogy a „87 nap" és a „24 nap" vitája ne a parlamentben dőljön el, hanem egy táblázatban. A második: a célzott dízeltámogatás pontos szabálya és időtartama, mert szeptember 10-én reggel a kormányülés döntés nélkül ért véget, és a bizonytalanság maga is ár. A harmadik: az Adria-tesztről szóló megállapodás nyilvános ütemterve és a horvát kormánnyal aláírt politikai keret, hogy 2027 elején ne az legyen a helyzet, hogy a vezeték kapacitását még mindig nem ismeri senki.
A MOL-nak az a dolga, hogy a saját állításait bizonyítsa: ha a nem orosz olaj feldolgozása „jelentős anyagi kompromisszumot" jelent, számszerűsítse hordónként; ha az Adria nem hoz többet 2 millió tonnánál, engedje, hogy a független megfigyelők ezt a csúcsteszten mérjék meg; és tartsa a szeptember 20–22-i határidőt a finomítóra, mert ez az egyetlen esemény, amely rövid távon a magyar dízelárat lefelé mozdíthatja.
Horvátországnak és a JANAF-nak az a dolga, hogy a 11–15 millió tonnás állítást szerződéses garanciává tegye, díjjal együtt — a MOL versenyjogi panasza pontosan azért él, mert ma sem a kapacitás, sem az ár nem rögzített.
Az Európai Uniónak ki kell mondania a dátumot: az orosz olaj tilalmának javaslatát márciusban elhalasztották, és amíg nincs rendelet, addig sem a MOL, sem a kormány, sem Ukrajna nem tud tervezni.
A vállalatoknak és a fogyasztóknak — a július 31-i felszólítás szerint „szorozzák meg kettővel" a fogyasztáscsökkentési vállalásaikat — az a dolguk, hogy ezt ne felkérésre, hanem árjelzésre tegyék: a legjobb energiapolitika egy válságban az, amikor az ár mondja meg, mit érdemes.
7. Magyarország legoptimálisabban ezt a stratégiát követve lehet a leghatékonyabb
A stratégia egy mondatban: „opciók, nem leválás" — de az opciókat meg kell venni, nem csak emlegetni.
Ez nem a mi ötletünk; a miniszter mondta ki május 11-én: „semmiről nem szeretnénk leválni, hanem opciókat szeretnénk kapni". A baj az, hogy szeptember 10-én ebből egyetlen opció sem mért: az Adria kapacitása ismeretlen, a finomító fél kapacitáson, a Barátság egyszer már három hónapig állt, az orosz arány 100 százalék. Ami tehát a leghatékonyabb, az a következő öt lépés, ebben a sorrendben:
1. A finomító előbb, mint bármi más. Szeptember 20–22.: az AV3 teljes kapacitáson. Ez az egyetlen lépés, amely heteken belül csökkenti a dízel importigényét, és amely nem függ senki mástól, csak a MOL-tól. Mérés: a Dunai Finomító napi feldolgozása szeptember 30-án.
2. Az Adria kapacitását bizonyítani, nem vitatni. A napi 40 ezer tonnás csúcsteszt az ősz első felében, független megfigyelőkkel, nyilvános eredménnyel. Ha a vezeték 8 millió tonnát hoz Százhalombattára, akkor Magyarországnak van második forrása; ha nem, akkor ezt tudni kell 2027 előtt. Mérés: a teszt jegyzőkönyve.
3. A készletet 90 nap fölé, és nyilvánosan. A 87 nap 3 nappal a kötelező alatt van egy olyan évben, amikor a Barátság háromszor annyi ideig állt, mint bárki tervezte. Mérés: az MSZKSZ heti közlése.
4. Célzott, határidős dízeltámogatás ársapka helyett — és az áfa kérdésének kimondása. A kormány szerint az ársapka egy-két héten belül áruhiányt hozna; a tavaszi tapasztalat ezt részben alátámasztja, mert márciusban a védett ár mellé exporttilalmat és készletfelszabadítást is kellett rendelni. A célzott támogatás viszont csak akkor működik, ha szabálya és lejárata van. A 27 százalékos áfa a régió legmagasabbja; Holoda Attila számítása szerint 19–20 százalékos adóval 550–570 forint lehetne az ár — ez költségvetési döntés, amelyet ki kell mondani, nem megkerülni.
5. Az orosz olaj arányát 2027 végéig a kapacitás ütemében csökkenteni, nem a naptár ütemében. Nem azért, mert az orosz olaj politikailag kényelmetlen, hanem mert 100 százalék egyetlen forrásból — bármelyikből — nem energiapolitika, hanem fogadás. A helyes ütem az, amit a 2. pont mérése ad.
Az egészséges helyzet, ha ez és ez megtörténik: a finomító teljes kapacitáson, az Adria bizonyítottan legalább 6–8 millió tonnát hoz, a készlet 90 nap fölött, az orosz arány 50–60 százalék körül két valós forrással, a támogatás célzott és lejáratos, az áfa a régiós szinten. Ebben a helyzetben egy újabb Barátság-leállás vagy egy újabb Hormuz-hét nem az ország, hanem csak az ár problémája — és ez a különbség.
Milyen eljárással készült ez a javaslat: HELYZETKÉP. Mérés (1–5. fejezet), változás (a júliusi újralezárás óta), lehetőségek (6. fejezet), egy következő lépés (a finomító). A javaslat ellen tehát érvet kell hozni, nem tényt — a tények a fenti forrásokból jönnek, és bármelyikük megcáfolható, ha valaki jobbat mutat.
8. Mi cáfolná meg
Minden helyzetképnek meg kell mondania, mi az a megfigyelés, ami megdöntené. Itt három van.
Ha az IEA holnapi, szeptember 11-i jelentése azt mutatja, hogy a Hormuz-forgalom tartósan 10 millió hordó/nap fölé ment — vagyis az amerikai kormány adatai igazak és a hajókövetők tévednek —, akkor a Brent 90 dollár alá megy, és a fenti stratégia 3–5. pontja sürgősről fontosra minősül vissza.
Ha az Adria őszi csúcstesztje 2–3 millió tonna alatt marad, akkor a MOL-nak volt igaza, és a 2. és 5. pont átírandó: Magyarországnak akkor nem második vezetéke, hanem második finomítói technológiája hiányzik, és az egy évtizedes beruházás.
Ha a szeptember 20–22-i finomító-indulás csúszik, akkor a dízelár novemberig nem mozdul lefelé, és a célzott támogatás nem átmeneti, hanem téli intézkedés lesz — ebben az esetben a 4. pont költségvetési vitája nem elkerülhető.
9. Amit ez a cikk nem tud
Nem láttuk az MSZKSZ saját készletadatát. Nem ismerjük a Barátság június–szeptemberi tényleges forgalmát, a MOL 2026-os orosz–tengeri beszerzési arányát, a Brent–Ural árkülönbözet idei számait, az EU olajtilalmi javaslatának új dátumát és az amerikai mentesség 2026-os hivatalos státuszát. Nem ismerjük a MET konszolidált eredményét és a tulajdonosi arányok névre bontott, hivatalos 2026-os értékét. Az IEA szeptemberi jelentése holnap jelenik meg; ha a fentiek bármelyike megváltozik, a cikket dátummal frissítjük.
Ha tetszett
Ha hasznos volt, oszd meg — ízlésesen: azzal, akit tényleg érint, aki dízellel jár, aki céget vezet, vagy aki egyszerűen érteni akarja, miért 700 forint a gázolaj. Egy megosztás egy jó embernek többet ér, mint száz találomra. Köszönjük.
Források (válogatás; a teljes, 271 tételes lista a szerkesztőségi kutatási jegyzetekben): IEA — Oil Market Report, 2026. augusztus 12., és a 2026-03-11-i, 2026-06-22-i közlemények; EIA Short-Term Energy Outlook, 2026-09-09; TradingEconomics, 2026-09-10; Al Jazeera, 2026-09-02, -03, -06, -07, -08; Axios, 2026-09-02; NPR, 2026-09-05, -08; RFE/RL, Al-Monitor, GlobalSecurity, 2026-09-09; US Treasury, 2026-07-29; OPEC, 2026-08-02; gov.uk E3-nyilatkozat, 2026-07-12; Euronews, 2026-08-31, 2026-09-10; The National (Marsh), 2026-07-17; Lloyd's Market Association, 2026-03-23; Telex, Origo, Portfolio, Economx, Infostart, ATV, Totalcar, 2026-07-31; Index, 2026-04-13, -21, 06-23; VG, 2026-05-11, 07-10, 08-10, 09-07, 09-10; 444.hu, 2026-03-16, 09-09; HVG, 2026-03-09, 04-22, 06-23; holtankoljak.hu, 2026-09-09; Reuters via Portfolio, 2026-06-03; MOL H1 2026 jelentés, 2026-08-07; MOL–JANAF közlemények, 2026-02-25, CEEnergyNews 2026-08-07; njt.jog.gov.hu 4/2026. (II.19.) EM rendelet; Moneyhouse (MET Holding AG), a MET Holding AG PwC-auditált 2025-ös beszámolója (Bundestag Lobbyregister), met.com, lobbyfacts.eu (2026-04-28), szlovák RPVS-irat (2020-07-01), SGX-közlemény (2019-12-05), Keppel-közlemény (2022-11-16), MOL 2018-as éves jelentés, Telex/G7 2026-07-02, Telex 2026-04-16, Energiaklub/CRCB 2016, Direkt36 2018, Átlátszó 2014, Index 2014. Minden hozzáférés: 2026. szeptember 10.
Oktatási és tájékoztató tartalom. Nem befektetési tanács. Ez a cikk nem foglal állást pártok mellett; minden szereplőnél a saját állítását és a vele szemben állók állítását is közöljük.
Continue on DAI
Explore Topics
Written by
DAI Research Desk
Content creator and writer sharing insights and stories.