Hol van a pénzem? Egy SWIFT-utalás két szolgáltató között, és amit az XRP Ledger másképp csinál
A küldő szerint elment, a bank szerint nem jött meg. Ilyenkor az ügyfél két szolgáltató között levelez, a pénz pedig valahol egy harmadiknál van. Mi zajlik a SWIFT-láncban, és mit mutat ehhez képest az XRP Ledger?
Hétfő hajnalban eurót utaltunk egy uniós kriptoplatformról a saját magyar bankszámlánkra. A platform pár perc múlva „teljesítettnek” mutatta a tételt. Két munkanap múlva a bank írásban válaszolt: „a megadott adatok alapján nem látunk beérkezni ilyen összeget”. Javasolta, hogy érdeklődjünk a küldő oldalon, vagy kérjünk díjas SWIFT-másolatot.
A küldő oldal ügyfélszolgálata azt írta, hogy náluk minden rendben, a SWIFT-utalás 1–5 munkanap, és a nyomkövetéshez szükséges azonosítót a határidő lejárta előtt nem adják ki.
Az ügyfél tehát két szolgáltató között levelez, a pénz pedig közben egy harmadiknál van, valahol a kettő között. Ez a cikk azt írja le, mi történik ilyenkor, mik a gyakori okok, mit érdemes kérni, és mit mutat ehhez képest egy olyan rendszer, amely a hét minden napján, másodpercek alatt zár.
Adatlap
| Saját eset (2026. november) | |
|---|---|
| Irány | uniós kriptoplatform → magyar bankszámla, EUR |
| Csatorna | a platform bankpartnere, SWIFT |
| Küldő oldali állapot | „teljesítve”, néhány perccel az indítás után |
| Fogadó bank, 2. munkanap | „nem látunk beérkezni ilyen összeget” |
| Küldő oldali határidő | 1–5 munkanap |
| Nyomkövetési azonosító (UETR) | a határidő előtt nem adják ki |
| A SWIFT saját adata | a gpi-tételek közel 60%-a 30 percen belül, közel 100%-a 24 órán belül jóváíródik (Swift) |
Miért nem ugyanaz a „teljesítve” a két oldalon?
A küldő oldalon a „teljesítve” azt jelenti, hogy a pénz elhagyta a számlát, és a fizetési üzenet elindult. Azt nem jelenti, hogy megérkezett.
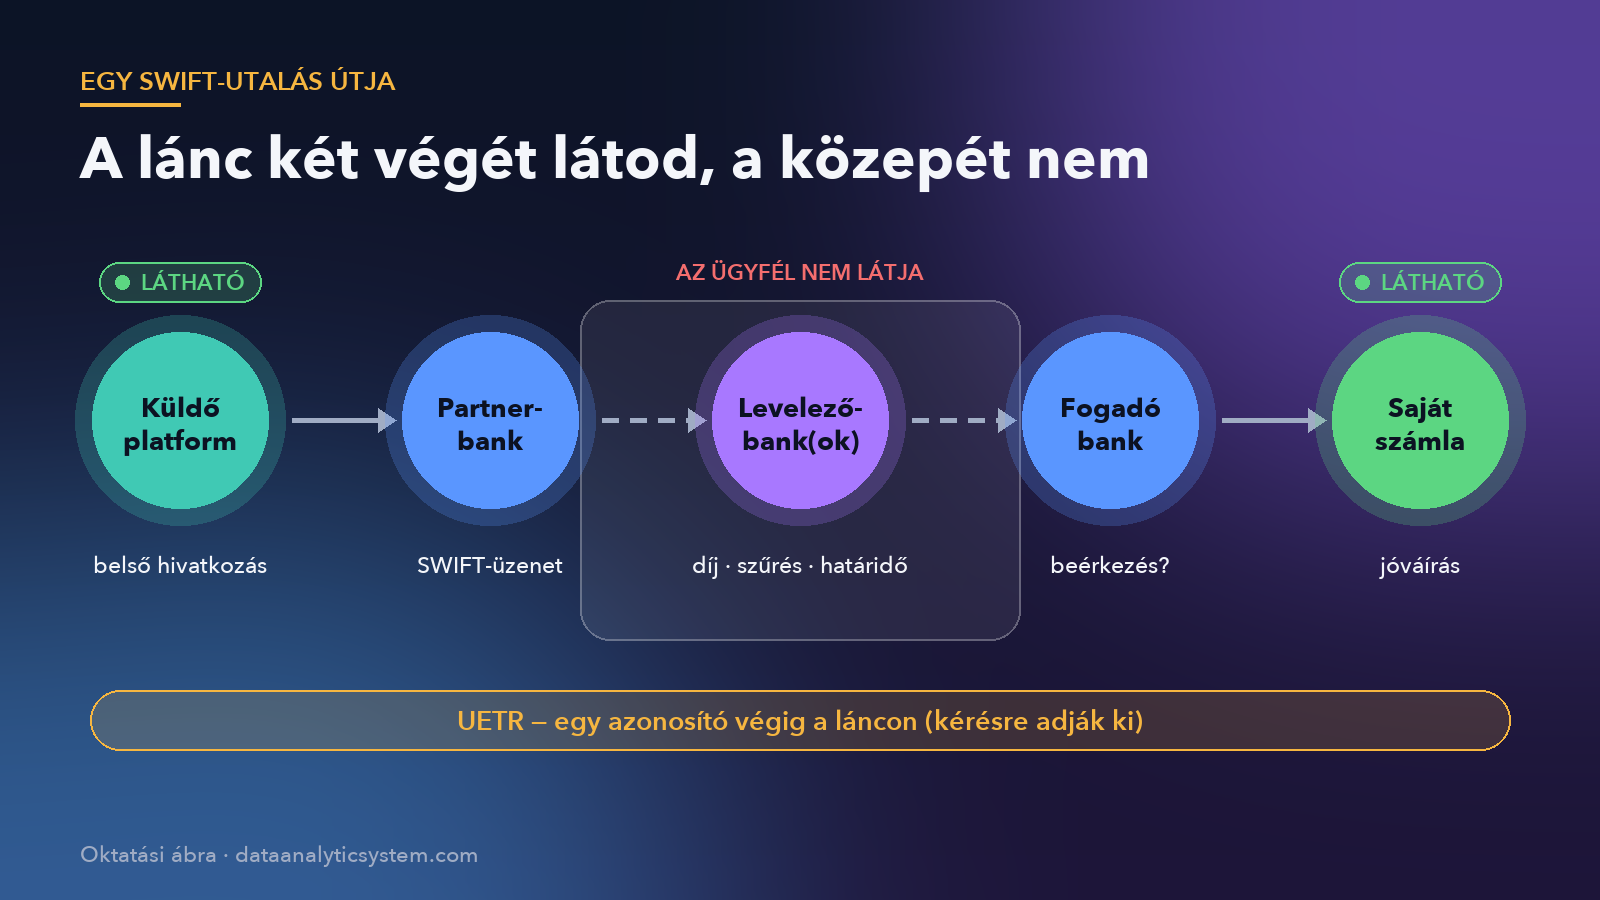
Egy nemzetközi euróutalás ritkán megy egyenesen A banktól B bankig. A küldő szolgáltató egy partnerbanknak adja át. Ha a két banknak nincs közvetlen kapcsolata, a tétel egy vagy több levelezőbankon át jut el a fogadó bankhoz. Mindegyik láncszem a saját nyitvatartása, ellenőrzései és határideje szerint dolgozik. Az ügyfél a lánc két végét látja, a közepét nem.
A küldő platform hivatkozási száma a platform belső azonosítója. A bankok közötti hálózatban ez nem látszik, ezért a fogadó bank ez alapján nem tud keresni. Neki az UETR kell, a 36 karakteres, láncon végigmenő tételazonosító, vagy a MT103 (újabban ISO 20022 szerinti pacs.008) üzenet másolata.
Mitől „kering” egy utalás?
Gyakori okok, amelyek egyenként is napokat adhatnak:
- Megfelelőségi ellenőrzés. Pénzmosás elleni és szankciós szűrés bármelyik közbülső banknál. Ilyenkor a tétel megáll, és az érintett bank kérdéseket küld vissza a láncon.
- Adateltérés. Ha a név, az IBAN vagy a cím nem pontosan egyezik, a tétel kézi feldolgozásra kerülhet, vagy visszafordulhat.
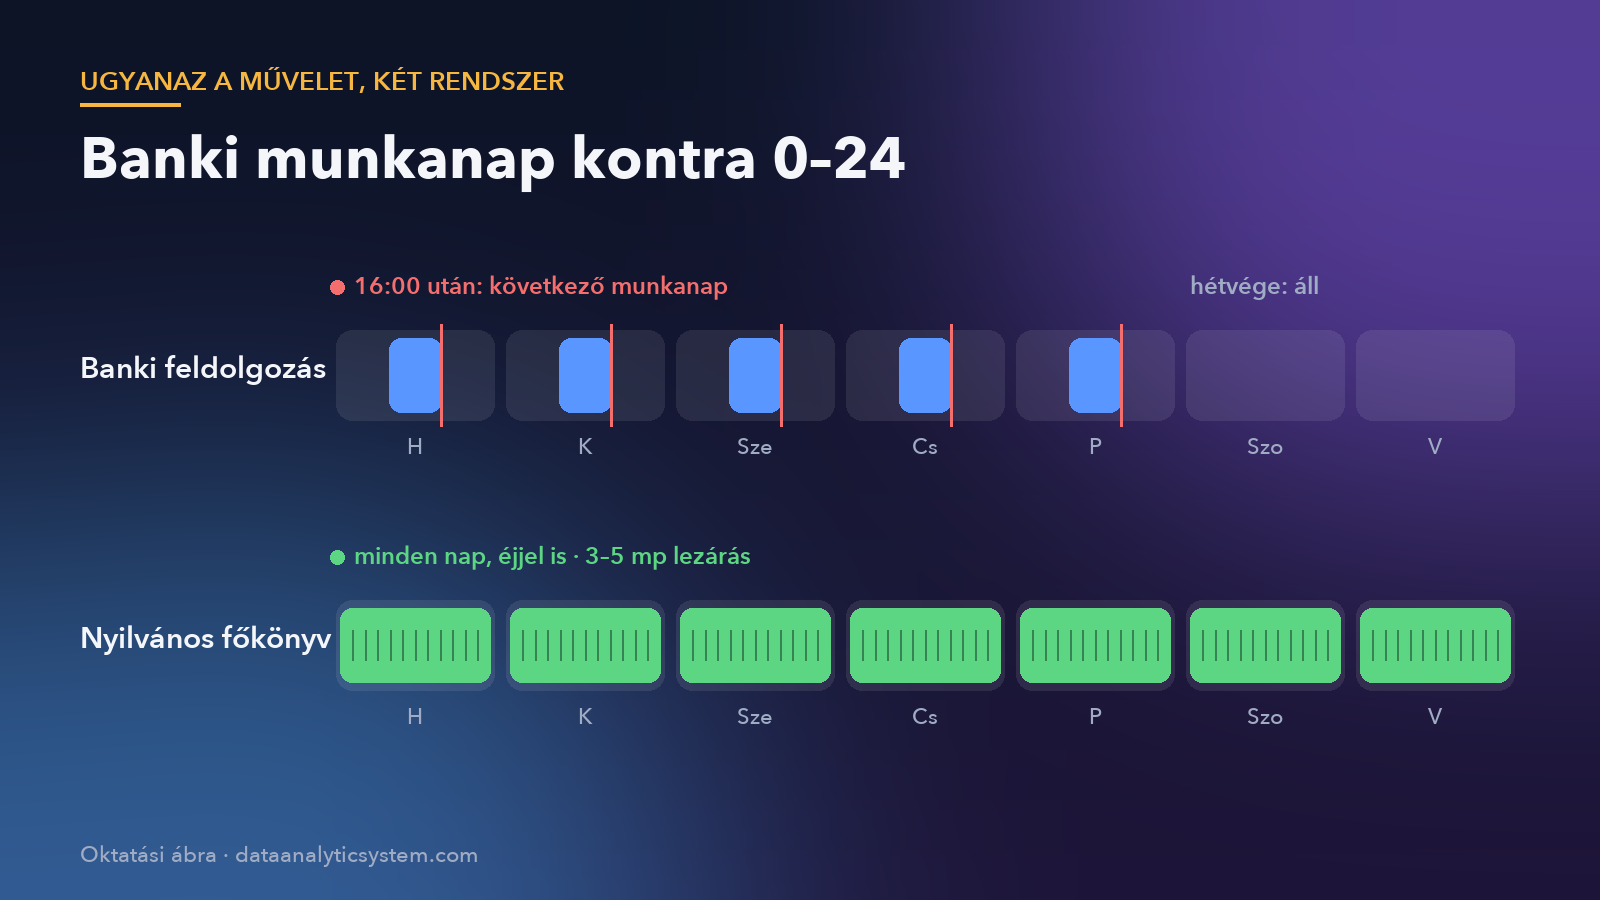
- Befogadási határidők. Egy délután indított tétel a következő bank következő munkanapján megy tovább. A hétvége és az ünnepnap kiesik.
- Közbülső díjak és átváltás. A levelezőbank levonhatja a díját, és ha valahol devizaváltás is van, az is egy lépés.
- Rendszerátállás. A SWIFT-hálózat a nemzetközi fizetéseknél ISO 20022 üzenetformátumra állt át. A strukturált postacím kötelezővé tétele 2026 novemberére volt kiírva (Swift). Egy 2026. júliusi szakmai összefoglaló szerint ez a lépés csúszik, az új ütemezést 2026 decemberére várják (Mambu). Az ilyen átállások körül a bankok szigorúbban szűrnek, és a rosszul formázott üzenetek kézi kezelésre kerülnek.
Ezek közül kívülről egyiket sem lehet látni. Ezért van szükség az UETR-re: vele a tétel helye a láncon lekérdezhető.
Mit lehet kérni, és kitől?
| Kitől | Mit | Miért |
|---|---|---|
| Küldő szolgáltató | UETR, MT103/pacs.008 másolat, a tényleges küldés napja, a közbülső bank neve | ezzel indul a nyomkövetés |
| Fogadó bank | írásos megerősítés, hogy a tétel nem érkezett be | ezzel a küldő oldalt lehet nyomozásra kérni |
| Mindkettő | ha nincs érdemi válasz: írásos panasz | a panasznak határideje van |
Az uniós pénzforgalmi irányelv szerint a fizető fél szolgáltatója kérésre haladéktalanul megpróbálja nyomon követni a tételt, és erről díjmentesen tájékoztat (PSD2, 89. cikk). A magyar szabály szerint ha az összeg a fogadó bankhoz beérkezett, azt haladéktalanul jóvá kell írni (Pft., 2009. évi LXXXV. törvény).
Tapasztalatunk szerint az ügyfélnek kell összekötnie a két végét: írásban kérni a küldőtől az azonosítót, a banktól a „nem érkezett meg” megerősítést, és mindkettőt dátummal megőrizni.
Devizaváltás: 0–24 egyik országban, „következő munkanap” a másikban
Ugyanaz a bankcsoport két országban is egészen másként kezelheti ugyanazt a műveletet. A K&H Bank belga anyabankja, a KBC a lakossági ügyfeleinek azt írja, hogy a devizaszámlán „0–24 órában, valós idejű árfolyamon” lehet eurót váltani (KBC).
A saját magyarországi tapasztalatunk az, hogy egy délután 4 után beadott váltás a következő munkanapon teljesül. A pontos határidőt mindig a bank hatályos hirdetménye rögzíti.
Ez nem technikai korlát: a belga példa mutatja, hogy a csoporton belül megoldható. Működési döntés, és egy olyan korból maradt ránk, amikor a bankok napvégi kötegekben dolgoztak.
Amit az XRP Ledger másképp csinál
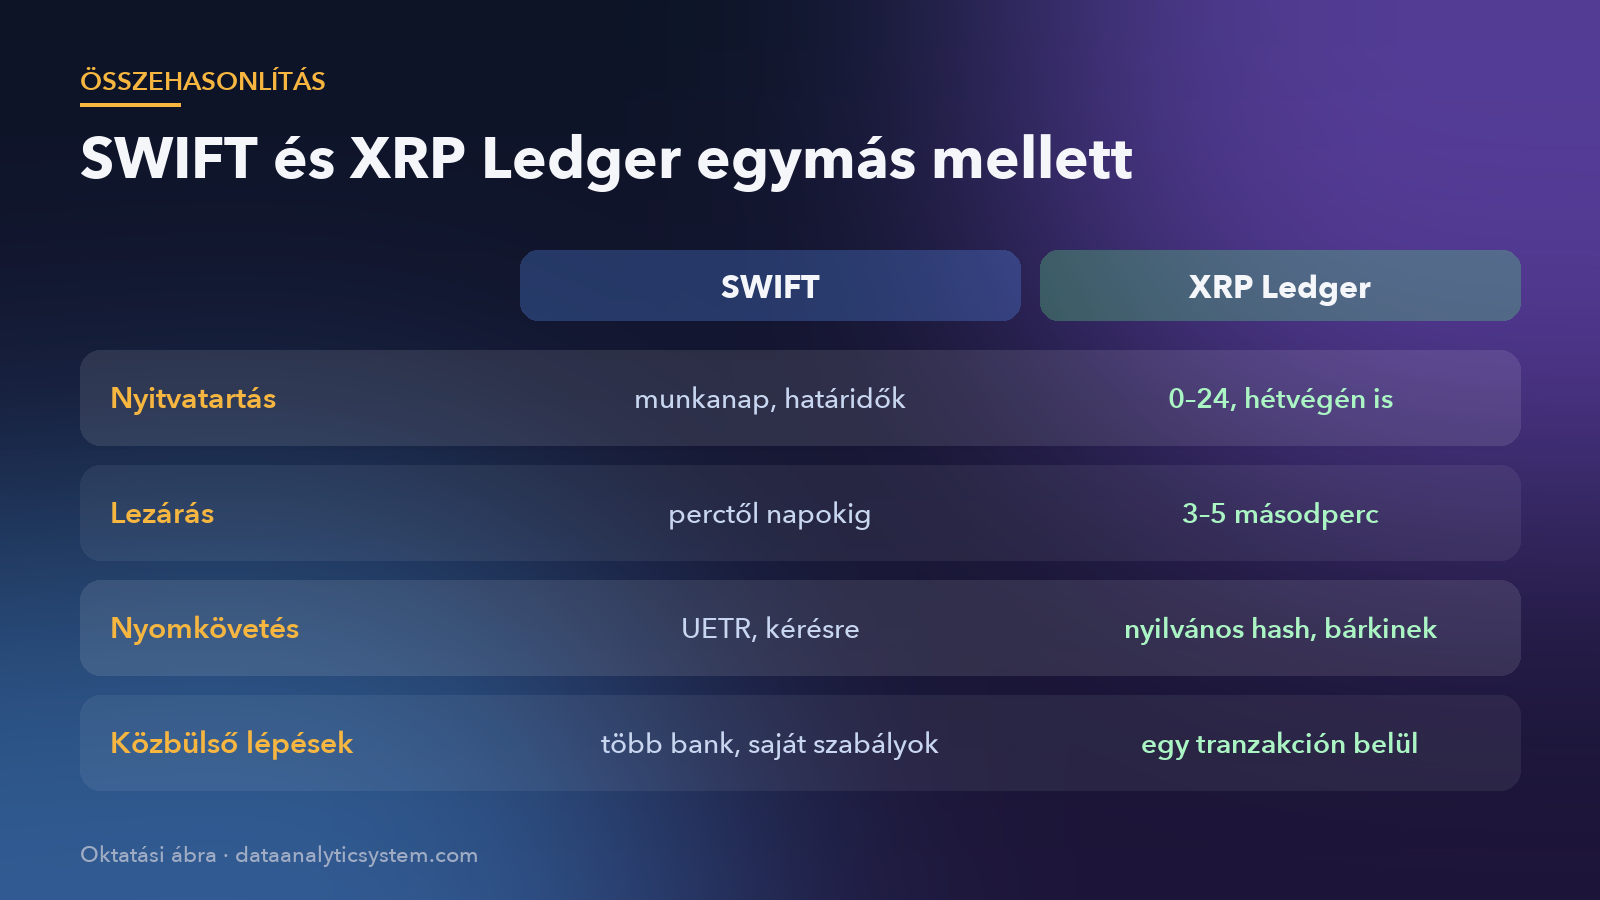
Az XRP Ledger egy nyilvános főkönyv. A tranzakciók 3–5 másodperc alatt lezárulnak (XRPL.org), hétvégén és ünnepnapon is. Három különbség számít egy ilyen helyzetben:
- Nincs nyitvatartás. Nincs befogadási határidő, nincs „következő munkanap”.
- Egy azonosító, amit mindenki lát. Minden tranzakciónak egyetlen nyilvános azonosítója (hash) van. A küldő, a fogadó és bárki más ugyanazt az állapotot látja: lezárult, vagy nem. Nem kell senkitől kikérni.
- A lánc közepe is látszik. Ha a tételben átváltás is van, az is a főkönyvön, ugyanabban a tranzakcióban történik.
Mi az XRP Ledgert az alkalmazásainkban időbélyegzésre használjuk. Egy dokumentum vagy dal ujjlenyomata kerül a főkönyvre, és bárki ellenőrizheti a Proof-ellenőrzőben. Ugyanaz az elv, mint a fenti 2. pont: egy nyilvános azonosító, amelyet nem kell senkitől kikérni.
Mit nem jelent ez?
- Nem jelenti azt, hogy a SWIFT rossz rendszer. A tételek döntő többsége órákon belül megérkezik, és a gpi-adatok szerint egyre gyorsabban.
- Nem jelenti azt, hogy egy XRP Ledgeren küldött érték automatikusan forint vagy euró a bankszámlán. Ahhoz szabályozott szolgáltató kell a két végén, és ott ugyanúgy érvényesek az azonosítási és megfelelőségi szabályok.
- Ez a cikk nem pénzügyi tanács, és nem népszerűsít semmilyen szolgáltatót vagy eszközt. Egy valós helyzetet ír le, és azt, hogy a technológia ma már mit tesz lehetővé.
A mi esetünk még nyitott: a küldő oldal határideje november 23. Ha addig nem érkezik meg az összeg, a következő lépés az UETR és az üzenetmásolat kikérése, majd az írásos panasz.
Források
- Swift: Swift GPI (termékoldal, megtekintve 2026. november 18.) – https://www.swift.com/products/swift-gpi
- Swift: ISO 20022 milestone: November 2026, unstructured addresses to be removed – https://www.swift.com/news-events/news/iso-20022-milestone-november-2026-unstructured-addresses-be-removed
- Mambu: CBPR+ is live – what ISO 20022 means in practice (frissítve 2026. július 27.) – https://mambu.com/en/insights/articles/cbpr-is-live-what-iso-20022-means-in-practice
- KBC: Foreign currency account (megtekintve 2026. november 18.) – https://www.kbc.be/retail/en/payments/foreign-currency-account.html
- (EU) 2015/2366 irányelv (PSD2), 89. cikk – https://eur-lex.europa.eu/legal-content/HU/TXT/?uri=CELEX:32015L2366
-
- évi LXXXV. törvény a pénzforgalmi szolgáltatás nyújtásáról – https://net.jogtar.hu/jogszabaly?docid=a0900085.tv
- XRPL.org: kezdőlap („Transactions settle in 3-5 seconds”) – https://xrpl.org/
Kapcsolódó a dataanalyticsystem.com-on
Continue on DAI
Explore Topics
Written by
Data Analytic Investments
Content creator and writer sharing insights and stories.
Related tools & research
This article is a companion piece to the book.
RIPPLE — the book
An Unofficial Documentary Study of Ripple and the XRP Ledger
22 chapters · every claim with a named source · numbered first edition · $29